Как правильно вести бухгалтерский учет в стоматологической клинике в 2026 году
- Коротко о главном
- Основы бухгалтерского учета в стоматологии
- Организационные аспекты учета
- Учет материалов и расходных материалов в стоматологии
- Учет зуботехнических работ и лабораторий
- Типовые проводки стоматологической клиники
- Важность учета медицинских услуг
- Управление финансами клиники
- Взаимодействие с пациентами
- ККТ и расчеты с пациентами: чеки и справки для налогового вычета
- Учет налогов и отчетность в стоматологии в 2026 году
- Типичные ошибки бухучета в стоматологии
- Часто задаваемые вопросы (FAQ)
- Заключение: что делать дальше
2026 год внес существенные изменения в процесс бухгалтерского учета: увеличился налог на прибыль для организаций, возросла базовая ставка НДС, а также втрое снизился порог, с которого бизнес на УСН становится плательщиком налога на добавленную стоимость. Кроме того, продолжающаяся цифровизация медицинской отрасли требует регулярного пересмотра внутренних регламентов в связи с новыми форматами справок и договоров. Рассказываем, как выстроить работу бухгалтерии в стоматологии и снизить налоговую нагрузку с учетом актуальной нормативно-правовой базы.
Коротко о главном
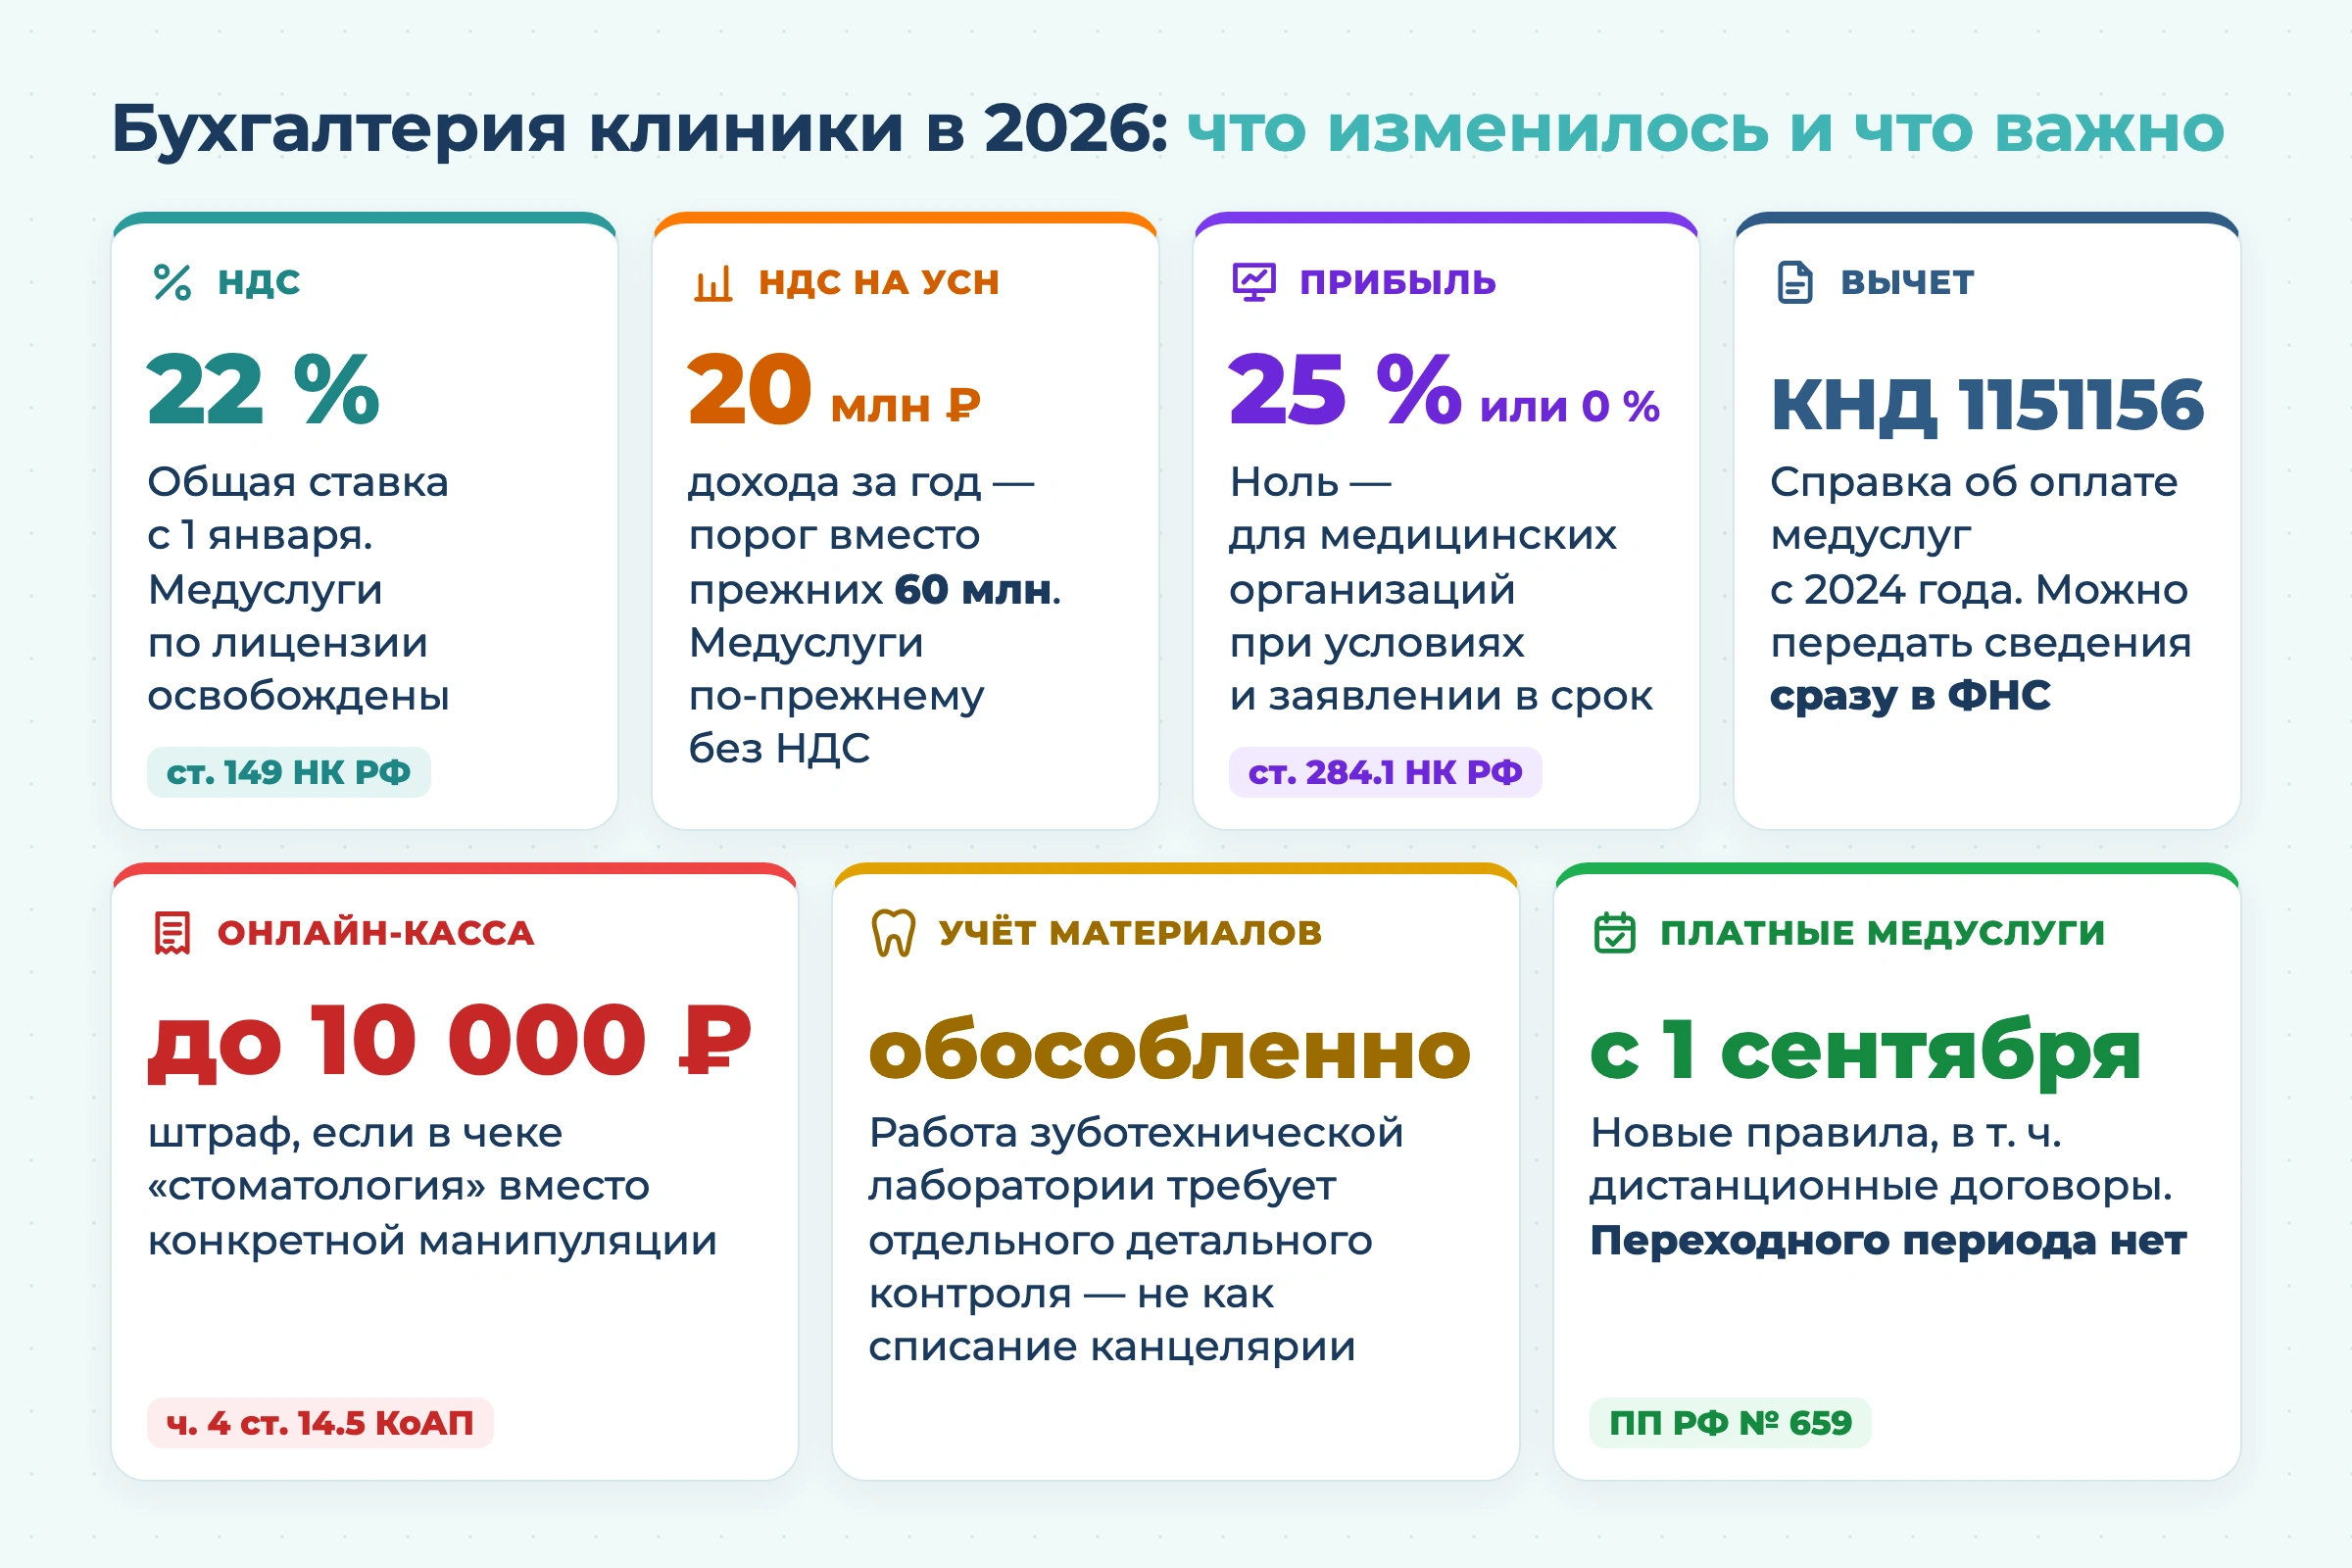
- Освобождение от НДС. Несмотря на то, что с 1 января 2026 года общая ставка выросла до 22%, стоматологические услуги могут быть освобождены от НДС при наличии лицензии (ст. 149 НК РФ).
- Порог НДС на УСН. С 2026 года клиника на упрощенке становится плательщиком НДС, если доход за прошлый год превысил 20 млн рублей (ранее лимит составлял 60 млн рублей). Льгота по медуслугам при этом сохраняется — налог затрагивает только торговлю розничными товарами и косметологические услуги.
- Налог на прибыль на ОСНО. С 2025 года базовая ставка составляет 25%, однако для медицинских организаций доступна льготная ставка 0% при соблюдении определенных условий и подаче заявления в установленные сроки (ст. 284.1 НК РФ).
- Справка для налогового вычета. С 1 января 2024 года для подтверждения расходов пациентов применяется новая единая форма справки — КНД 1151156; вместо выдачи справки на руки клиника также может передавать сведения напрямую в ФНС.
- Онлайн-касса. Каждый пробитый чек должен содержать детальную расшифровку всех оказанных услуг с указанием конкретной манипуляции (а не просто «стоматология»), иначе клиника получит штраф до 10 000 рублей по ч. 4 ст. 14.5 КоАП РФ.
- Учет материалов. Вся деятельность зуботехнической лаборатории требует обособленного, детального контроля, существенно отличающегося от списания обычных канцелярских или хозяйственных расходников.
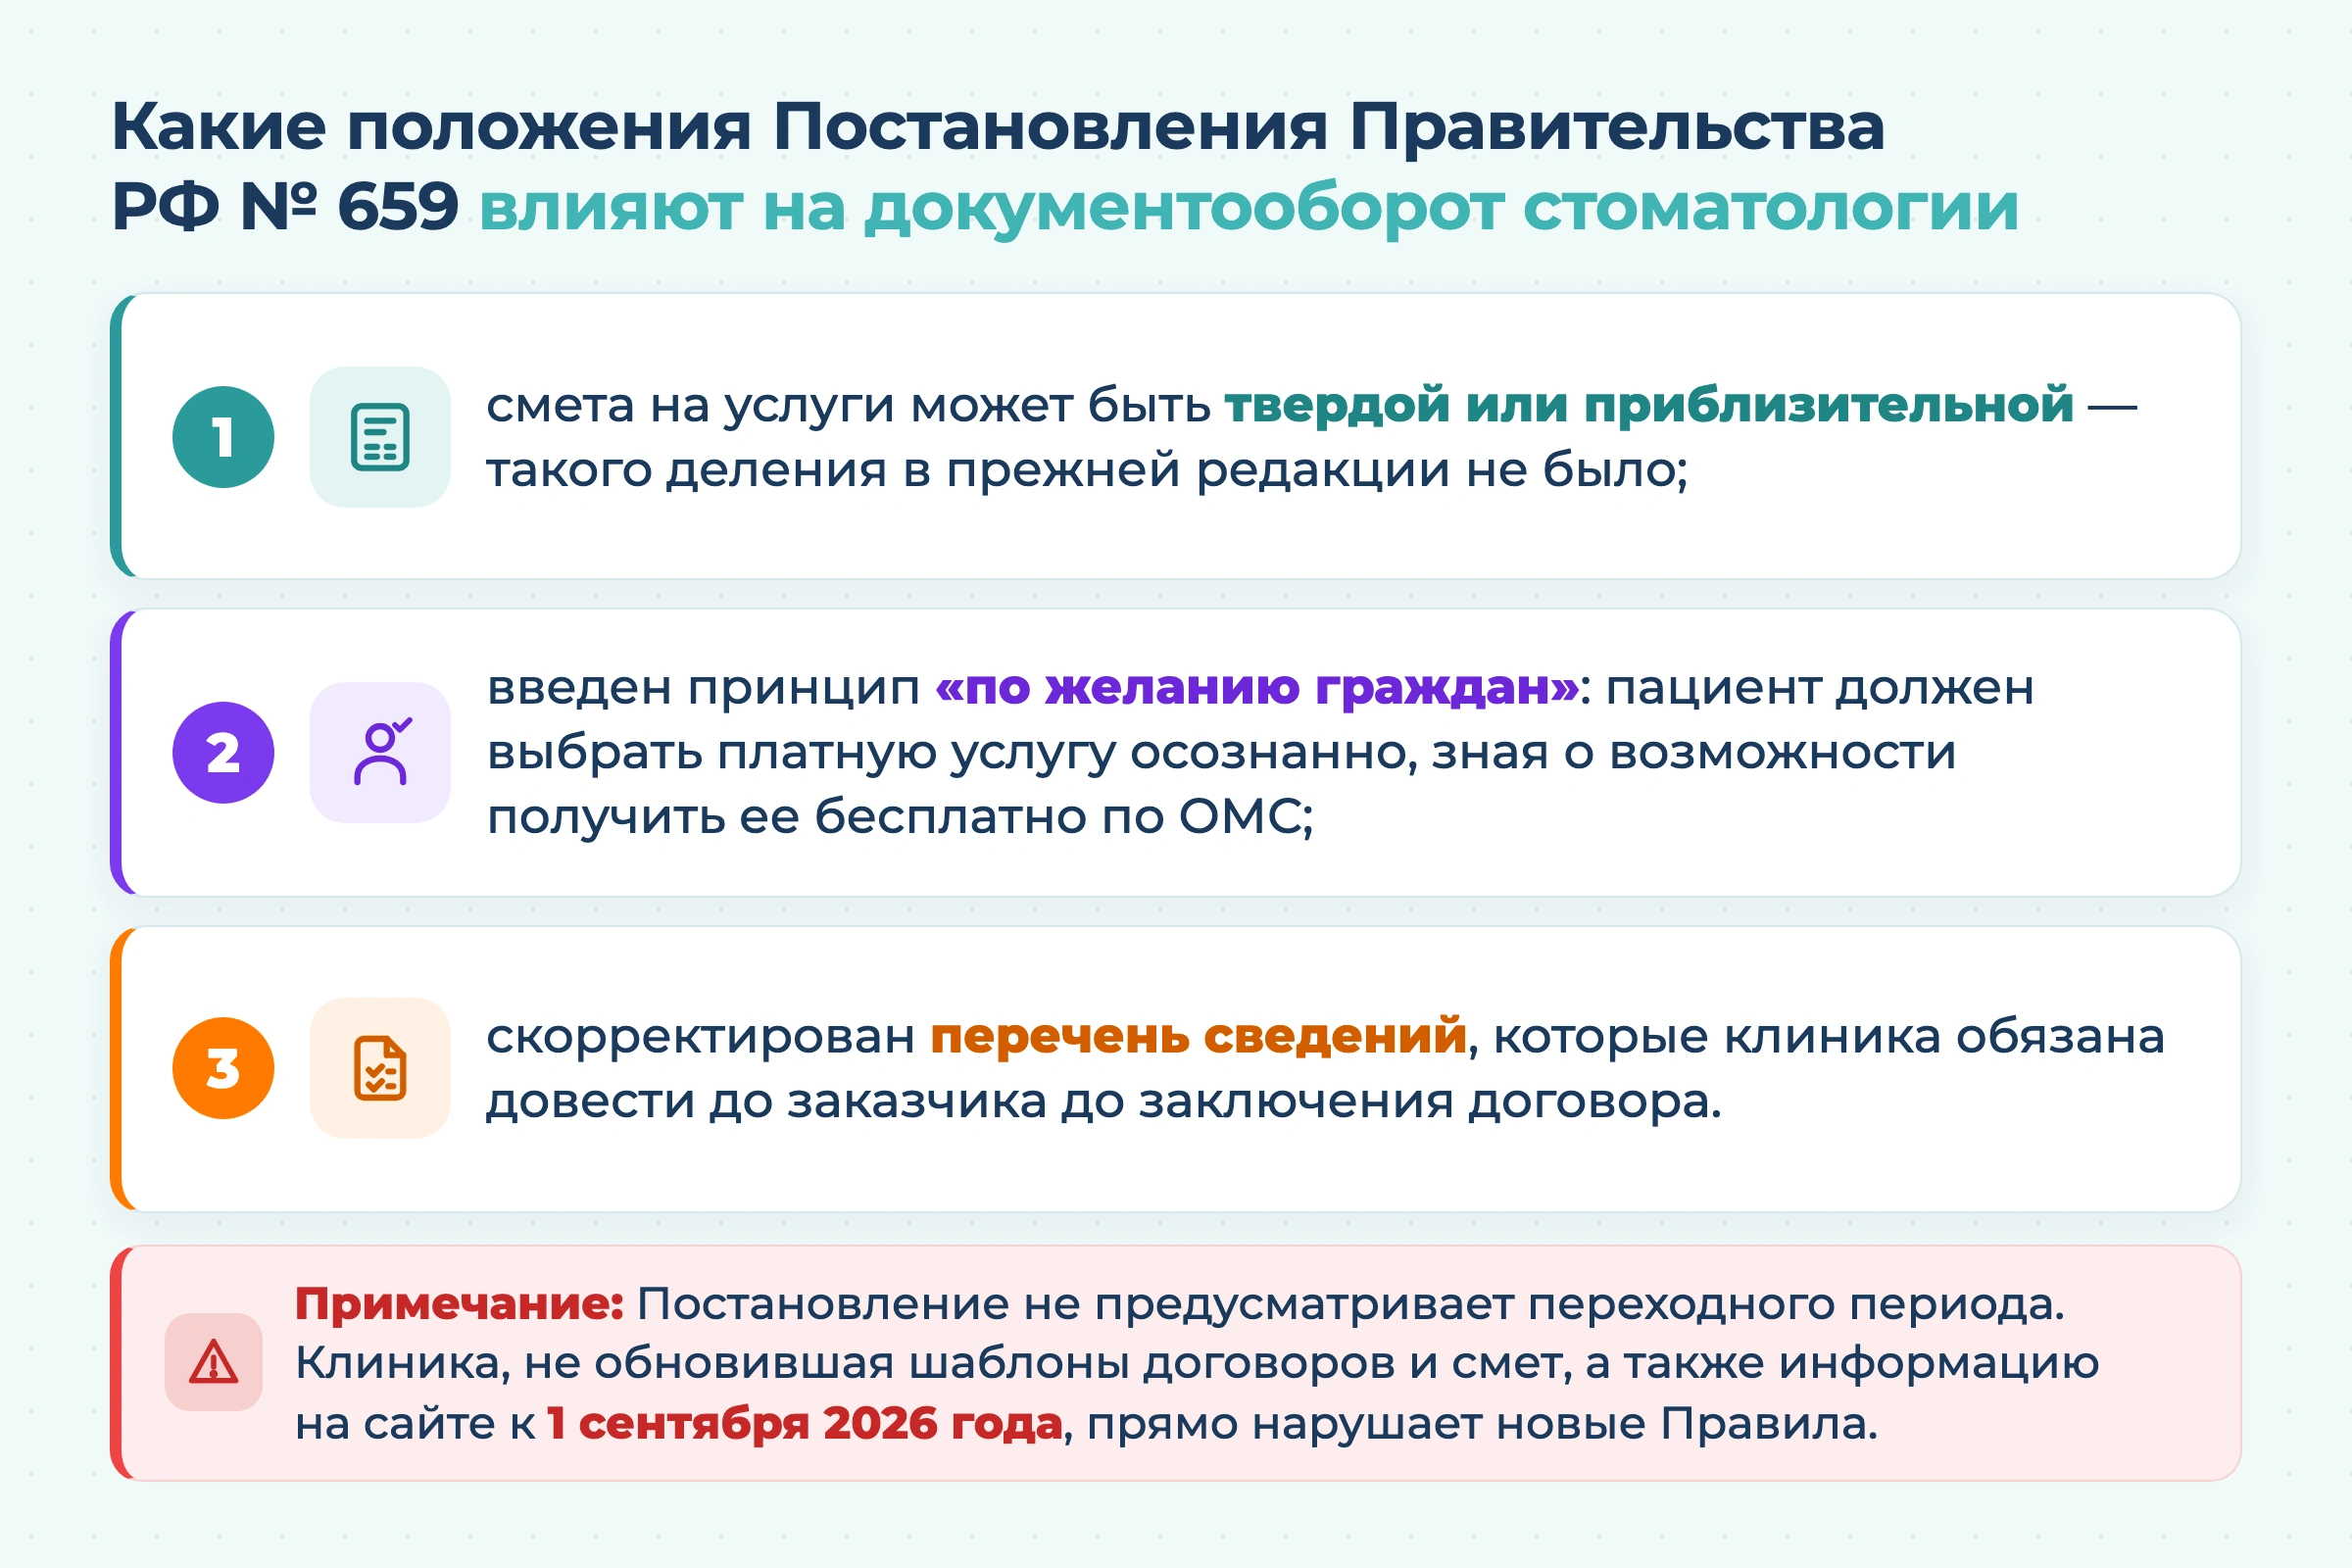
- Правила оказания услуг. С 1 сентября 2026 года вступают в силу обновленные правила предоставления платных медуслуг, регламентирующие в том числе дистанционное заключение договоров (ПП РФ № 659). Переходного периода данный документ не предусматривает.
- Выбор налогового режима. Подробнее о критериях выбора между ОСНО, УСН, ПСН и АУСН, а также о лимитах и ограничениях читайте в статье Система налогообложения для стоматологии.
Основы бухгалтерского учета в стоматологии
Стоматология как бизнес-модель объединяет в себе оказание услуг, производство (в случае наличия собственной зуботехнической лаборатории) и торговлю (продажа сопутствующих средств гигиены), что требует комплексного подхода к учетным процессам.
Отличия бухгалтерии стоматологической клиники от других видов бизнеса
Стоматологическая клиника ежедневно взаимодействует с множеством мелких контрагентов: поставщиками узкоспециализированных расходников, производителями медицинского оборудования, внешними лабораториями. Это создает огромный поток первичной документации, требующий непрерывной обработки и сверки.
Кроме того, в стоматологии лечение часто носит длительный характер, что приводит к смещению графика поступлений и образованию дебиторской задолженности со стороны пациентов. Если клиника работает с рассрочками или страховыми компаниями, риск кассовых разрывов возрастает кратно.
Нормативно-правовая база для ведения учета в медицинских организациях в 2026 году
Фундаментом легитимной работы клиники выступает N 99-ФЗ. Согласно п. 46 ч. 1 ст. 12 этого закона, медицинская деятельность подлежит обязательному лицензированию. Порядок получения и подтверждения лицензии регулируется ПП РФ N 852 (действует до 1 сентября 2027 года) — без неё клиника лишается права применять ключевые налоговые льготы. Сам бухгалтерский учет строится на N 402-ФЗ «О бухгалтерском учете» и федеральных стандартах (ФСБУ), каждый из которых закрывает свой участок работы стоматологии.
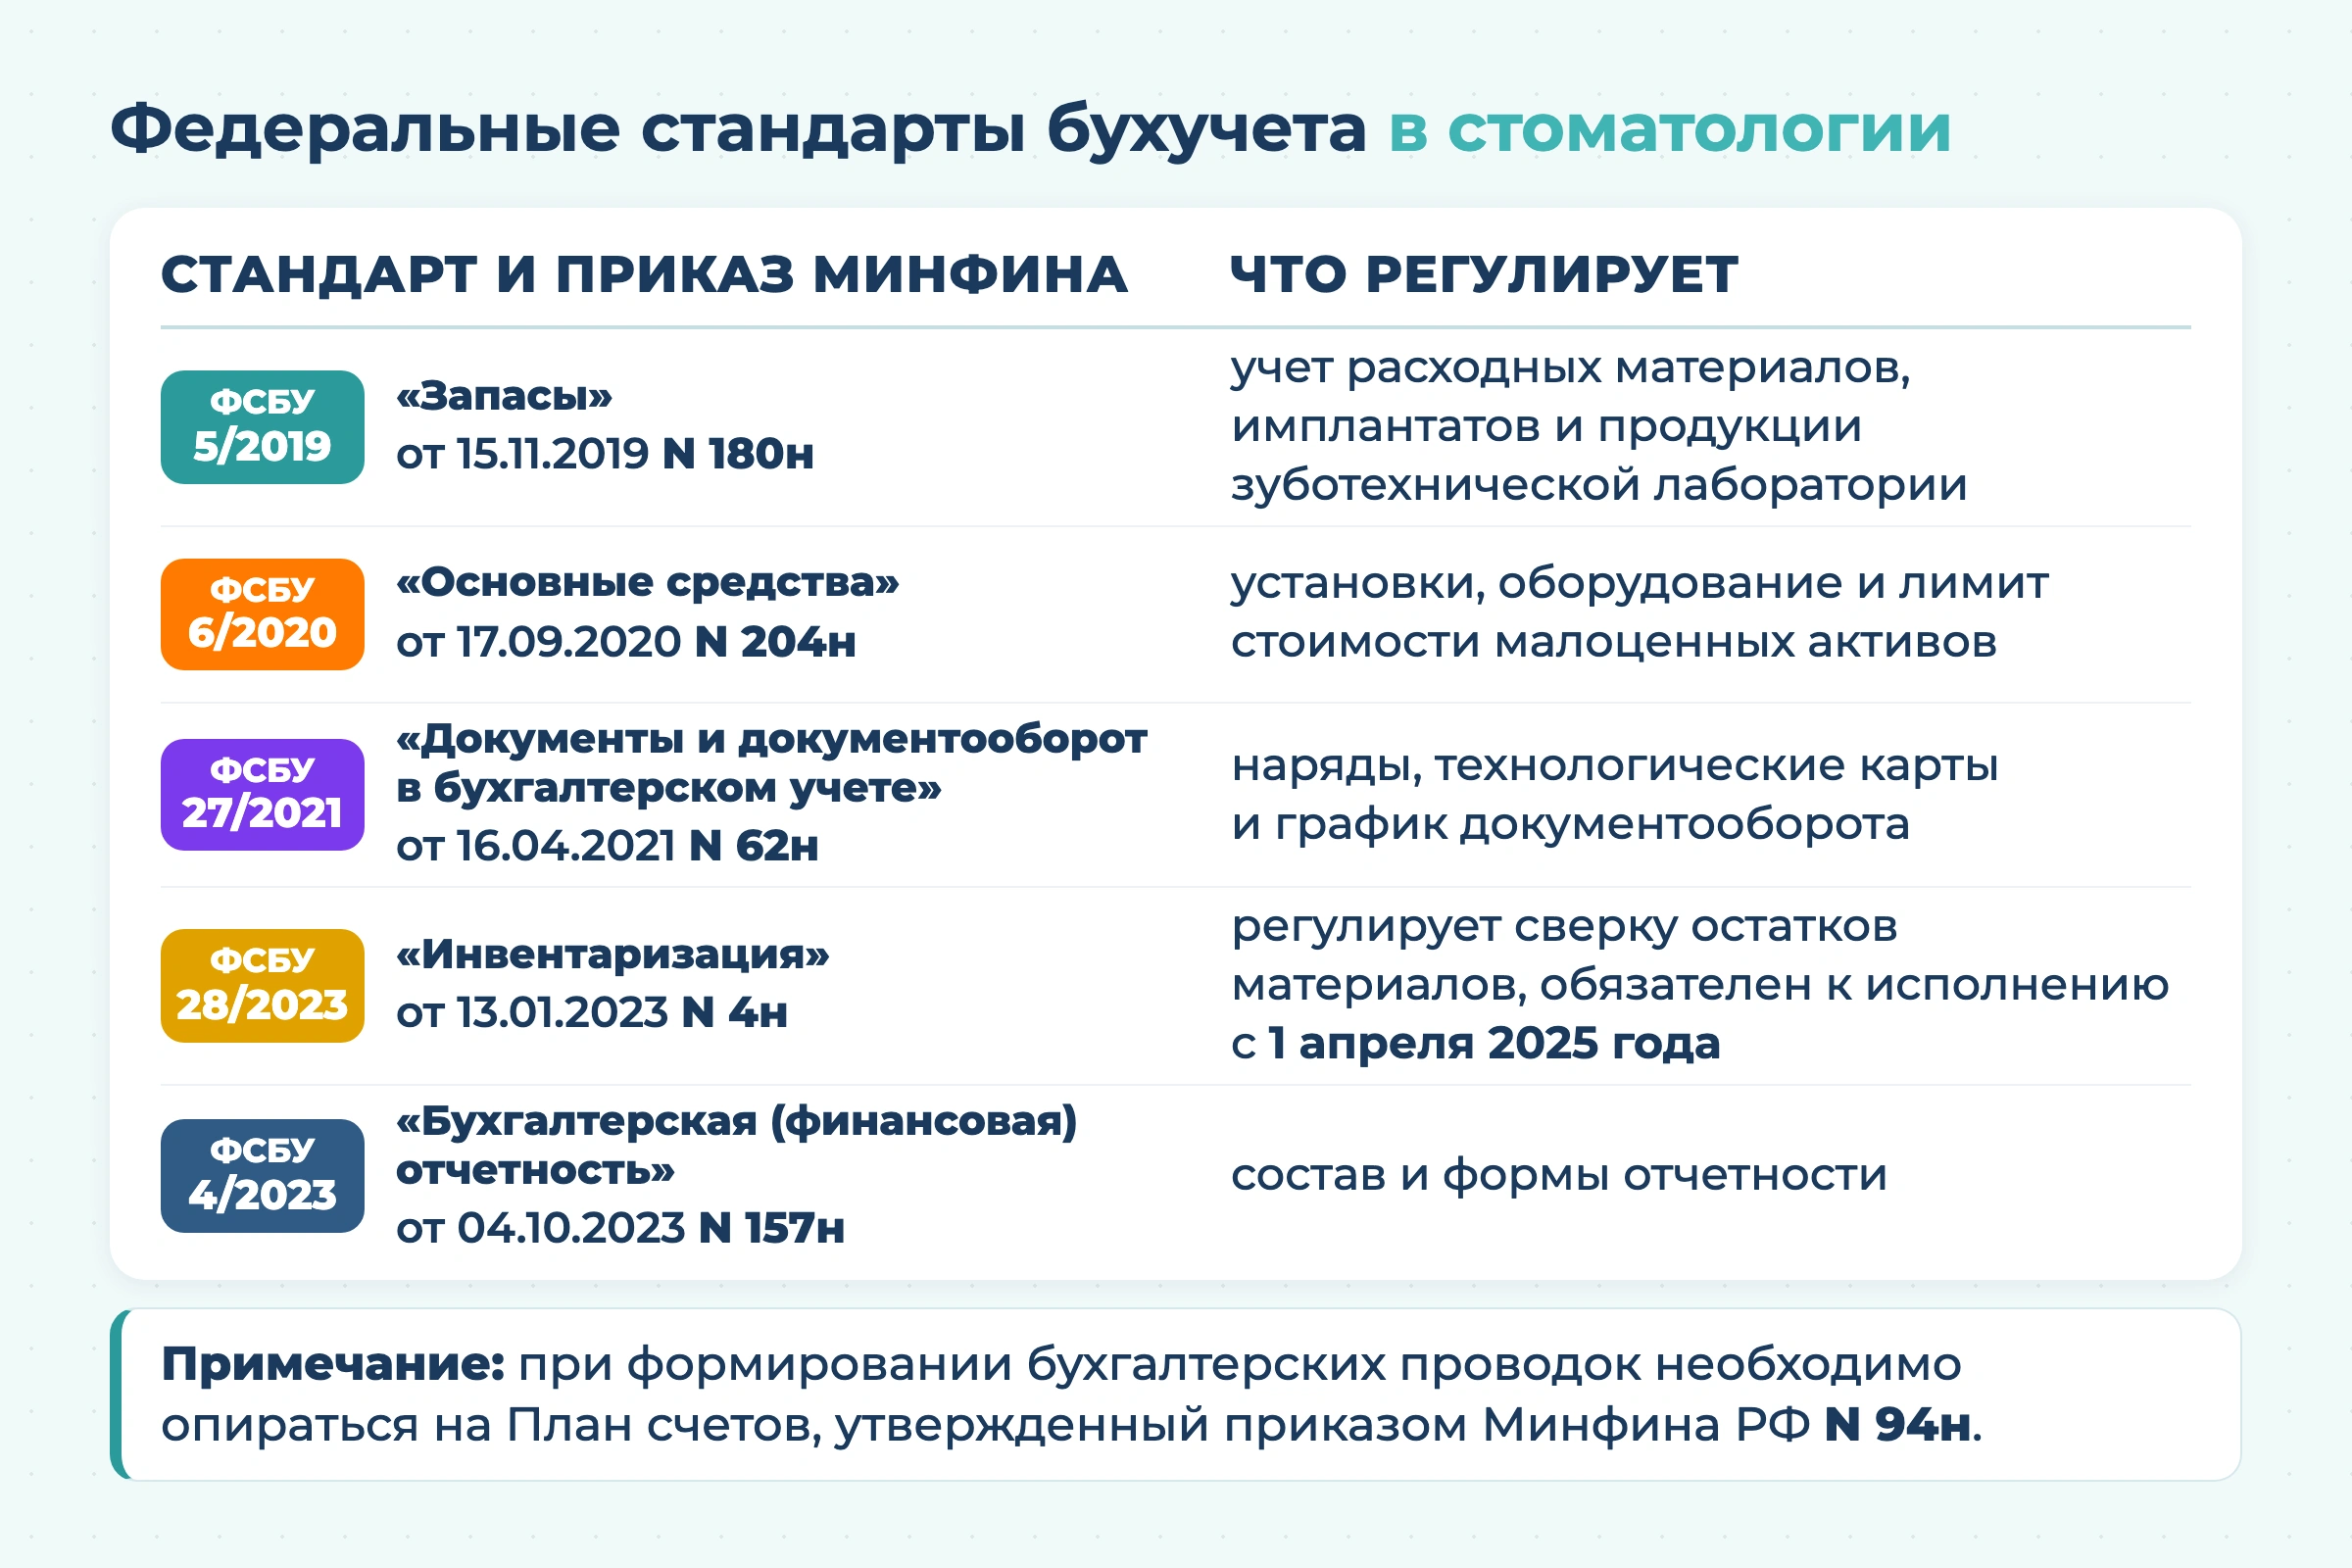
Важнейшим отраслевым изменением стало принятие новых Правил предоставления платных медуслуг в соответствии с ПП РФ № 659. Документ вступает в силу с 1 сентября 2026 и действует до 1 сентября 2031 года, заменяя собой прежнее ПП РФ № 736 и диктуя новые стандарты документооборота между клиникой и пациентом, что напрямую влияет на порядок учета доходов. Для корректной классификации оказываемых услуг следует сверяться с методическими указаниями Стоматологической Ассоциации России (СтАР).
Организационные аспекты учета
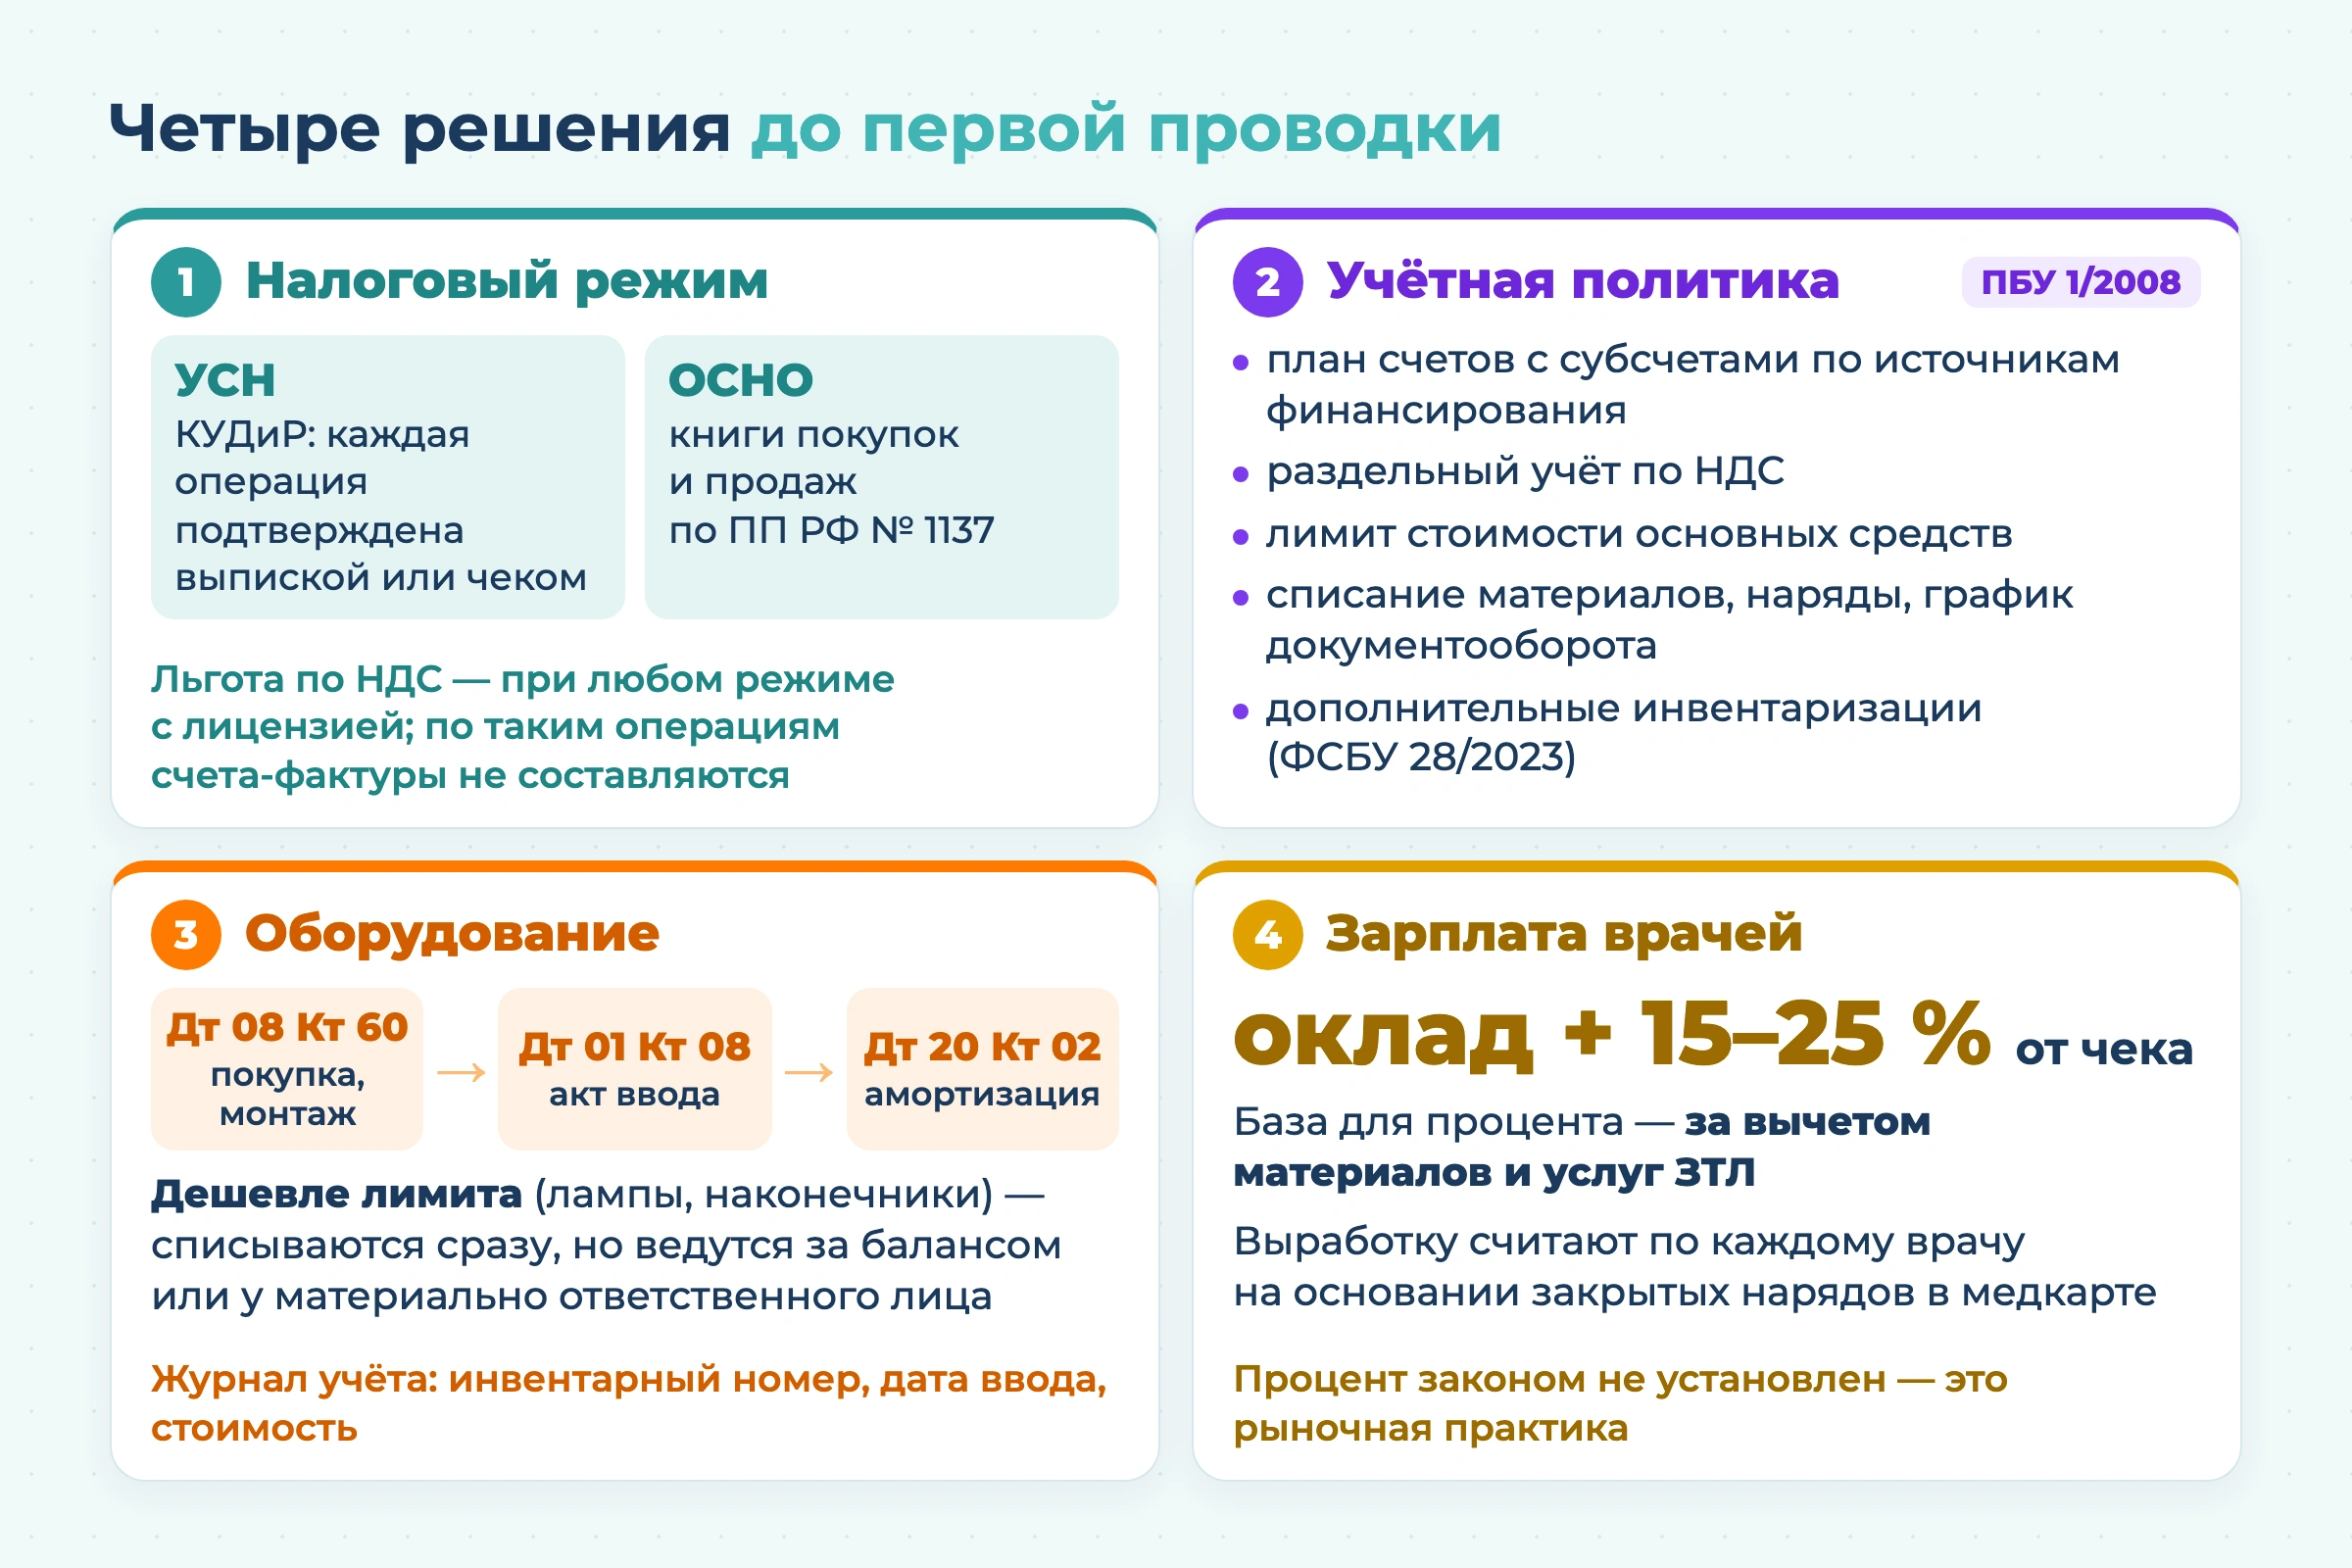
Прежде чем выстраивать проводки, клинике необходимо принять 4 организационных решения:
- какой налоговый режим применять;
- как закрепить правила учета в учетной политике;
- как вести учет расходных материалов;
- по какой схеме считать зарплату врачам.
Каждое решение определяет как состав отчетности, так и объем работы бухгалтера.
Выбор системы налогообложения: что меняется в учете
Выбранный налоговый режим (ОСНО, УСН, ПСН или АУСН) определяет масштаб документооборота и состав отчетности. Например, клиника на УСН должна вести Книгу учета доходов и расходов (КУДиР), подтверждая каждую операцию выпиской или чеком, а стоматология на ОСНО — книгу покупок и книгу продаж по формам, утвержденным ПП РФ N 1137. Отдельный журнал учета полученных и выставленных счетов-фактур ведут только посредники, экспедиторы и застройщики (п. 3.1 ст. 169 НК РФ); обычной клиники это требование не касается. Более того, согласно пп. 1 п. 3 ст. 169 НК РФ, по операциям, освобожденным от НДС по ст. 149 НК РФ, не составляются счета-фактуры.
Льгота на освобождение стоматологических услуг от НДС сохраняется при любом режиме (при наличии лицензии на соответствующие виды работ). Подробный разбор лимитов доходов, численности сотрудников и налоговых ставок для каждого режима — в статье Система налогообложения для стоматологии.
Учетная политика клиники: что в ней закрепить
Каждая организация обязана вести учетную политику в соответствии со ст. 8 ФЗ № 402-ФЗ и ПБУ 1/2008. Именно в учетной политике фиксируются решения, которые при проверке инспектор просит показать документом, а не объяснить на словах:
- рабочий план счетов с субсчетами по источникам финансирования;
- методика раздельного учета облагаемых и льготируемых операций по НДС;
- лимит стоимости, ниже которого активы не признаются основными средствами;
- порядок списания материалов, формы нарядов и технологических карт, а также график документооборота;
- случаи, сроки и порядок проведения инвентаризации сверх обязательного минимума по ФСБУ 28/2023.
Регистрация и учет расходов на медицинское оборудование
Стоимость покупки, включая доставку и монтаж, фиксируется проводкой Дт 08 Кт 60. После подписания акта ввода в эксплуатацию оборудование переводится в состав основных средств (проводка Дт 01 Кт 08), а стоимость актива списывается в расходы через ежемесячную амортизацию (проводка Дт 20 Кт 02). Лимит стоимости, ниже которого инструменты и аппараты не признаются основными средствами, устанавливает учетная политика клиники.
Недорогие инструменты, включая полимеризационные лампы и наконечники, списываются единовременно, однако их наличие и движение должно быть зафиксировано путем забалансового учета или в ведомости, закрепленной за материально ответственным лицом. Для контроля сохранности оборудования заводится специальный журнал учета, где указываются инвентарный номер, дата ввода в эксплуатацию и стоимость каждой позиции.
Учет зарплаты сотрудников: оклад и процент от выработки врачей
Основной схемой оплаты труда персонала клиники выступает «оклад + процент от выработки». Типичный диапазон бонусной части составляет от 15% до 25% от итоговой суммы чека пациента (на законодательном уровне эти проценты не установлены). При этом расчет процентов имеет важную особенность: база для начисления формируется за вычетом прямых расходов на материалы и услуги зуботехнической лаборатории. Чтобы корректно рассчитать премиальную часть, необходимо вести раздельный учет выработки по каждому врачу — основанием служат закрытые наряды на выполненные работы, прикрепленные к медицинской карте пациента.
Учет материалов и расходных материалов в стоматологии
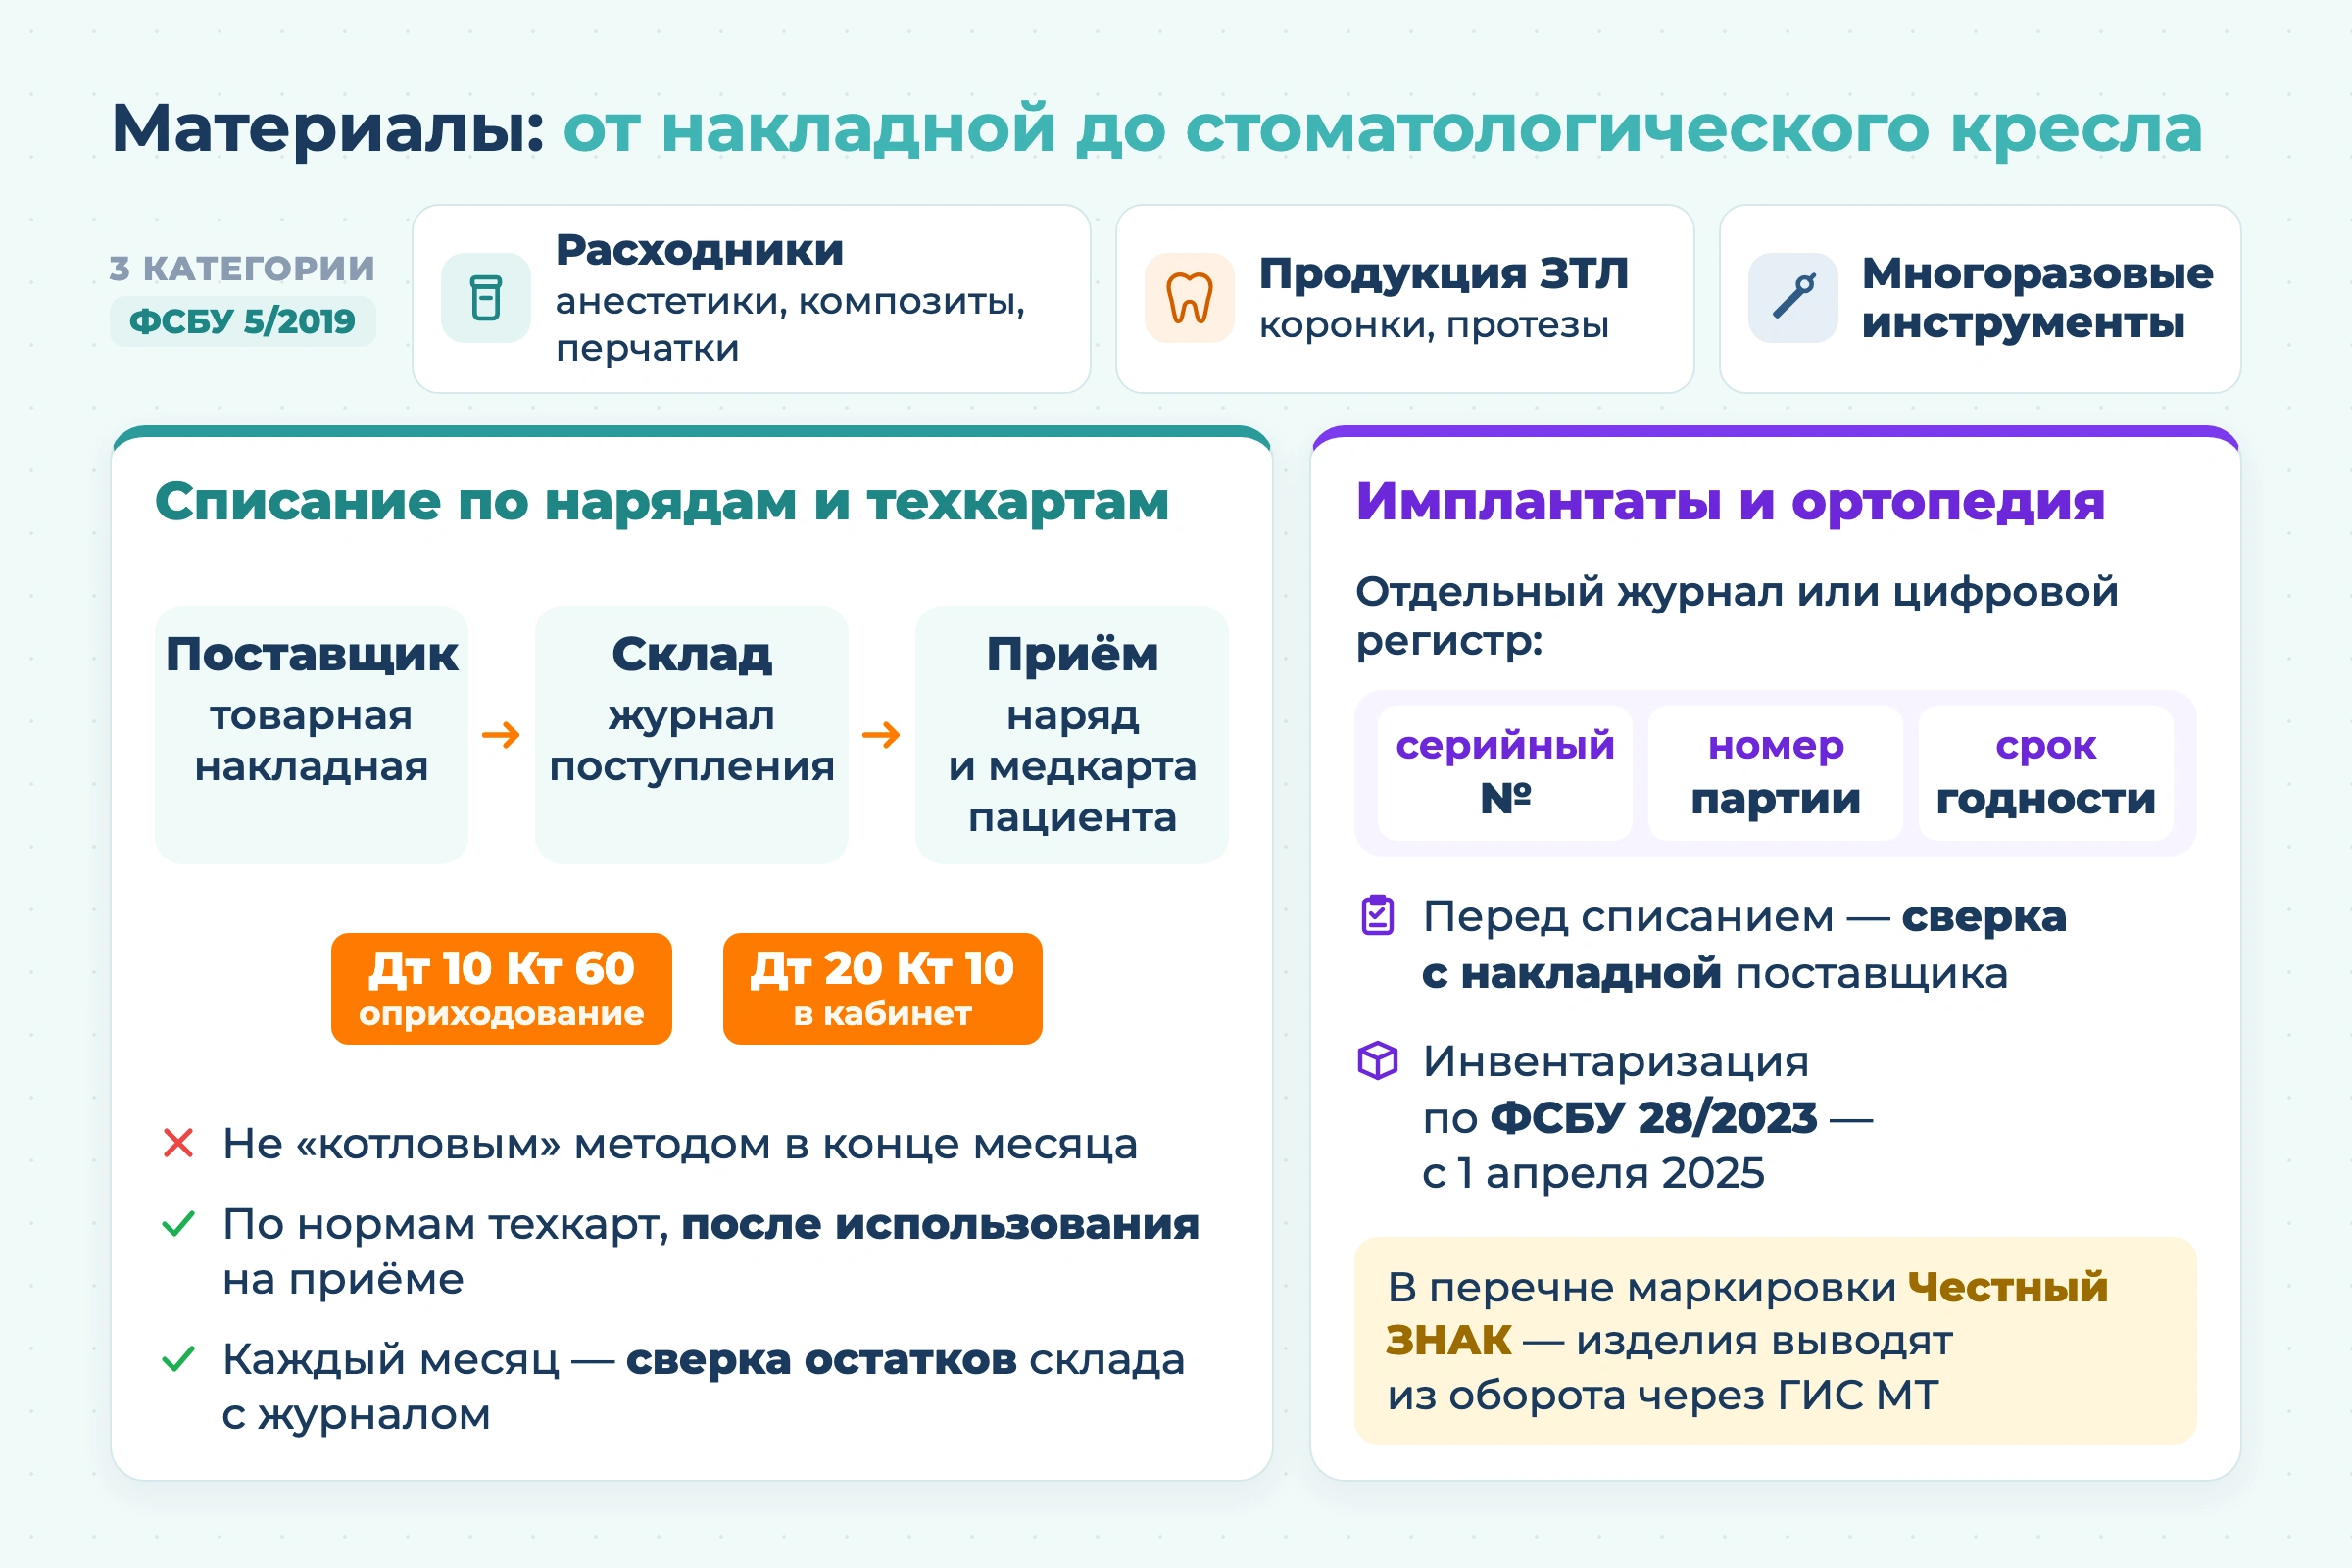
Весь поток материалов в стоматологии можно условно разделить на 3 категории:
- повседневные расходники (анестетики, композиты, перчатки, пломбировочные составы);
- продукция зуботехнических лабораторий;
- многоразовые инструменты.
Точный учет списаний позволяет адекватно рассчитать реальную себестоимость услуг и предотвратить внутренние хищения со стороны персонала. Правила учета запасов устанавливает ФСБУ 5/2019 «Запасы».
Списание материалов по нарядам и технологическим картам
Списание расходных материалов не должно происходить «котловым» методом в конце месяца — процесс обязан базироваться на нормах, заложенных в технологические карты. Фактическое списание производится строго после использования материала в ходе приема, что фиксируется в наряде на выполненную работу и медицинской карте пациента.
Логика бухгалтерской записи выглядит следующим образом: оприходование от поставщика (Дт 10 Кт 60) → передача в кабинет для оказания услуги (Дт 20 Кт 10). Экономическая обоснованность расходов подтверждается комплектом первичных документов (товарная накладная, внутренний наряд, данные медкарты). Дополнительно необходима ежемесячная сверка остатков на складе с журналом поступления и списания.
Учет дорогостоящих материалов: импланты, ортопедические конструкции
Каждая учетная единица подобных материалов фиксируется в отдельном журнале (или цифровом регистре) с обязательным указанием серийного номера, номера партии и срока годности. Перед тем как списать имплантат, ответственный сотрудник обязан сверить данные поступившей единицы с накладными поставщика. Контроль остатков обеспечивает абсолютную прозрачность при проведении инвентаризации и сводит к нулю риски нецелевого использования дорогостоящих изделий.
С 1 апреля 2025 года все коммерческие организации обязаны применять ФСБУ 28/2023 «Инвентаризация». Конкретные сроки и дополнительные случаи проверки остатков закрепляются в учетной политике клиники. Отдельно стоит проверить, не попадают ли закупаемые позиции под обязательную маркировку медицинских изделий в системе Честный ЗНАК. Если номенклатура входит в перечень, к поштучному учету добавляется обязанность выводить изделия из оборота через ГИС МТ.
Учет зуботехнических работ и лабораторий
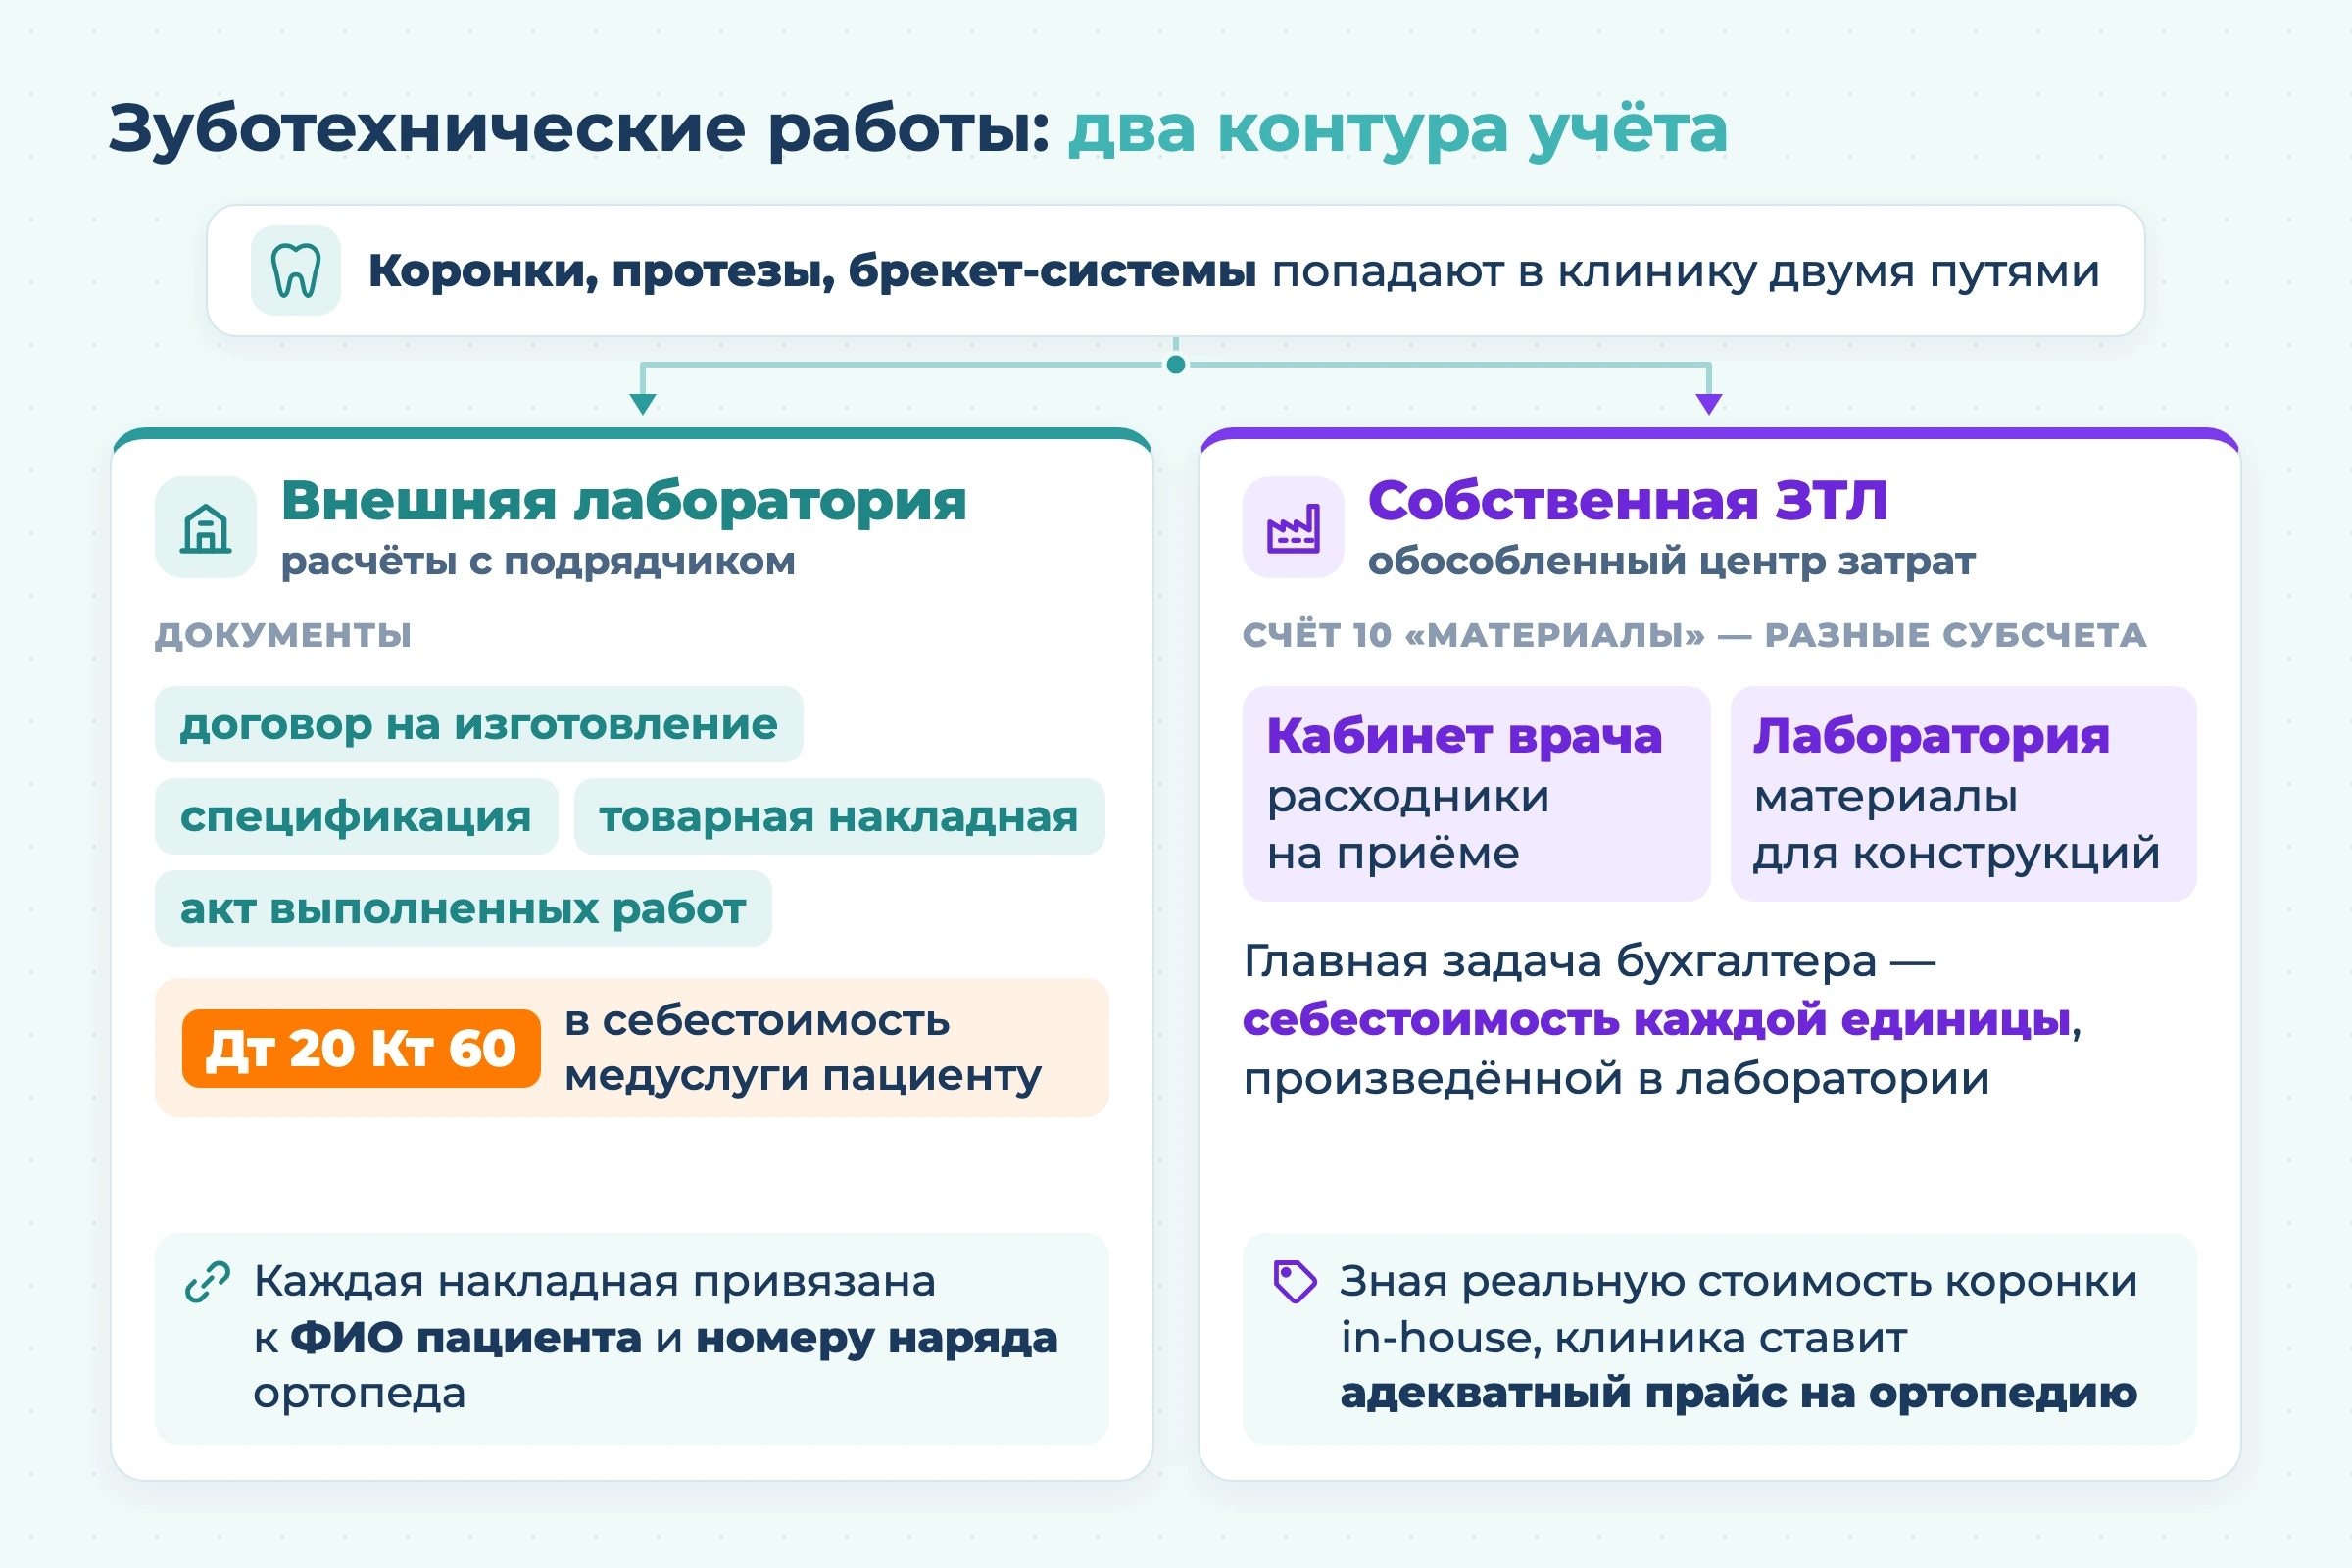
Коронки, протезы и брекет-системы попадают в клинику двумя способами: через внешнюю лабораторию-подрядчика, либо путем изготовления в собственной лаборатории. Это два разных контура учета: расчеты с контрагентом vs себестоимость внутреннего производства.
Работа с внешней зуботехнической лабораторией: документооборот и оплата
Взаимодействие со сторонней лабораторией оформляется как стандартная работа с подрядной организацией. Основными документами выступают договор на изготовление медицинских изделий, спецификация, товарная накладная и акт выполненных работ. Бухгалтерия относит стоимость этих работ к себестоимости оказанной пациенту медицинской услуги проводкой Дт 20 Кт 60. Каждая накладная от лаборатории должна иметь жесткую привязку к ФИО конкретного пациента и номеру внутреннего наряда врача-ортопеда.
Собственная зуботехническая лаборатория в структуре клиники
Если клиника имеет собственную зуботехническую лабораторию (ЗТЛ), она должна фиксироваться в бухучете как обособленный центр затрат. Расходники кабинета врача и материалы лаборатории разделяются на разных субсчетах счета 10 «Материалы», а главной задачей бухгалтера становится точный расчет себестоимости каждой произведенной зуботехнической единицы. Только зная реальную стоимость изготовления коронки in-house, руководство клиники может сформировать адекватный прайс на ортопедические услуги.
Типовые проводки стоматологической клиники
Таблица 1: базовые операции, проводки и документы-основания на 2026 год
| Хозяйственная операция | Бухгалтерская проводка | Первичный документ-основание |
| Поступление мед. материалов | Дт 10 Кт 60 | Товарная накладная (УПД) от поставщика |
| Списание материалов на лечение | Дт 20 Кт 10 | Наряд, технологическая карта, медкарта |
| Отражение стоимости услуг ЗТЛ | Дт 20 Кт 60 | Акт выполненных работ от лаборатории |
| Признание выручки от услуги | Дт 62 Кт 90.1 | Медкарта, наряд, кассовый чек (54-ФЗ) |
| Оплата пациентом банковской картой | Дт 57 Кт 62 | Кассовый чек, слип/отчет терминала |
| Зачисление денег от банка-эквайера | Дт 51 Кт 57 | Банковская выписка, реестр операций |
| Комиссия банка-эквайера | Дт 91.2 Кт 57 | Банковская выписка, тариф договора эквайринга |
| Возврат оплаты пациенту | Дт 62 Кт 51, сторно Дт 62 Кт 90.1 | Заявление пациента, чек возврата, платежное поручение |
| Начисление зарплаты врача (оклад + процент) | Дт 20 Кт 70 | Ведомость начислений, отчет о выработке по нарядам |
Примечание: запись Дт 91.2 Кт 51 вместо Дт 91.2 Кт 57 корректна только в том случае, когда банк не удерживает комиссию из выручки, а списывает ее отдельным платежом с расчетного счета клиники.
Важность учета медицинских услуг
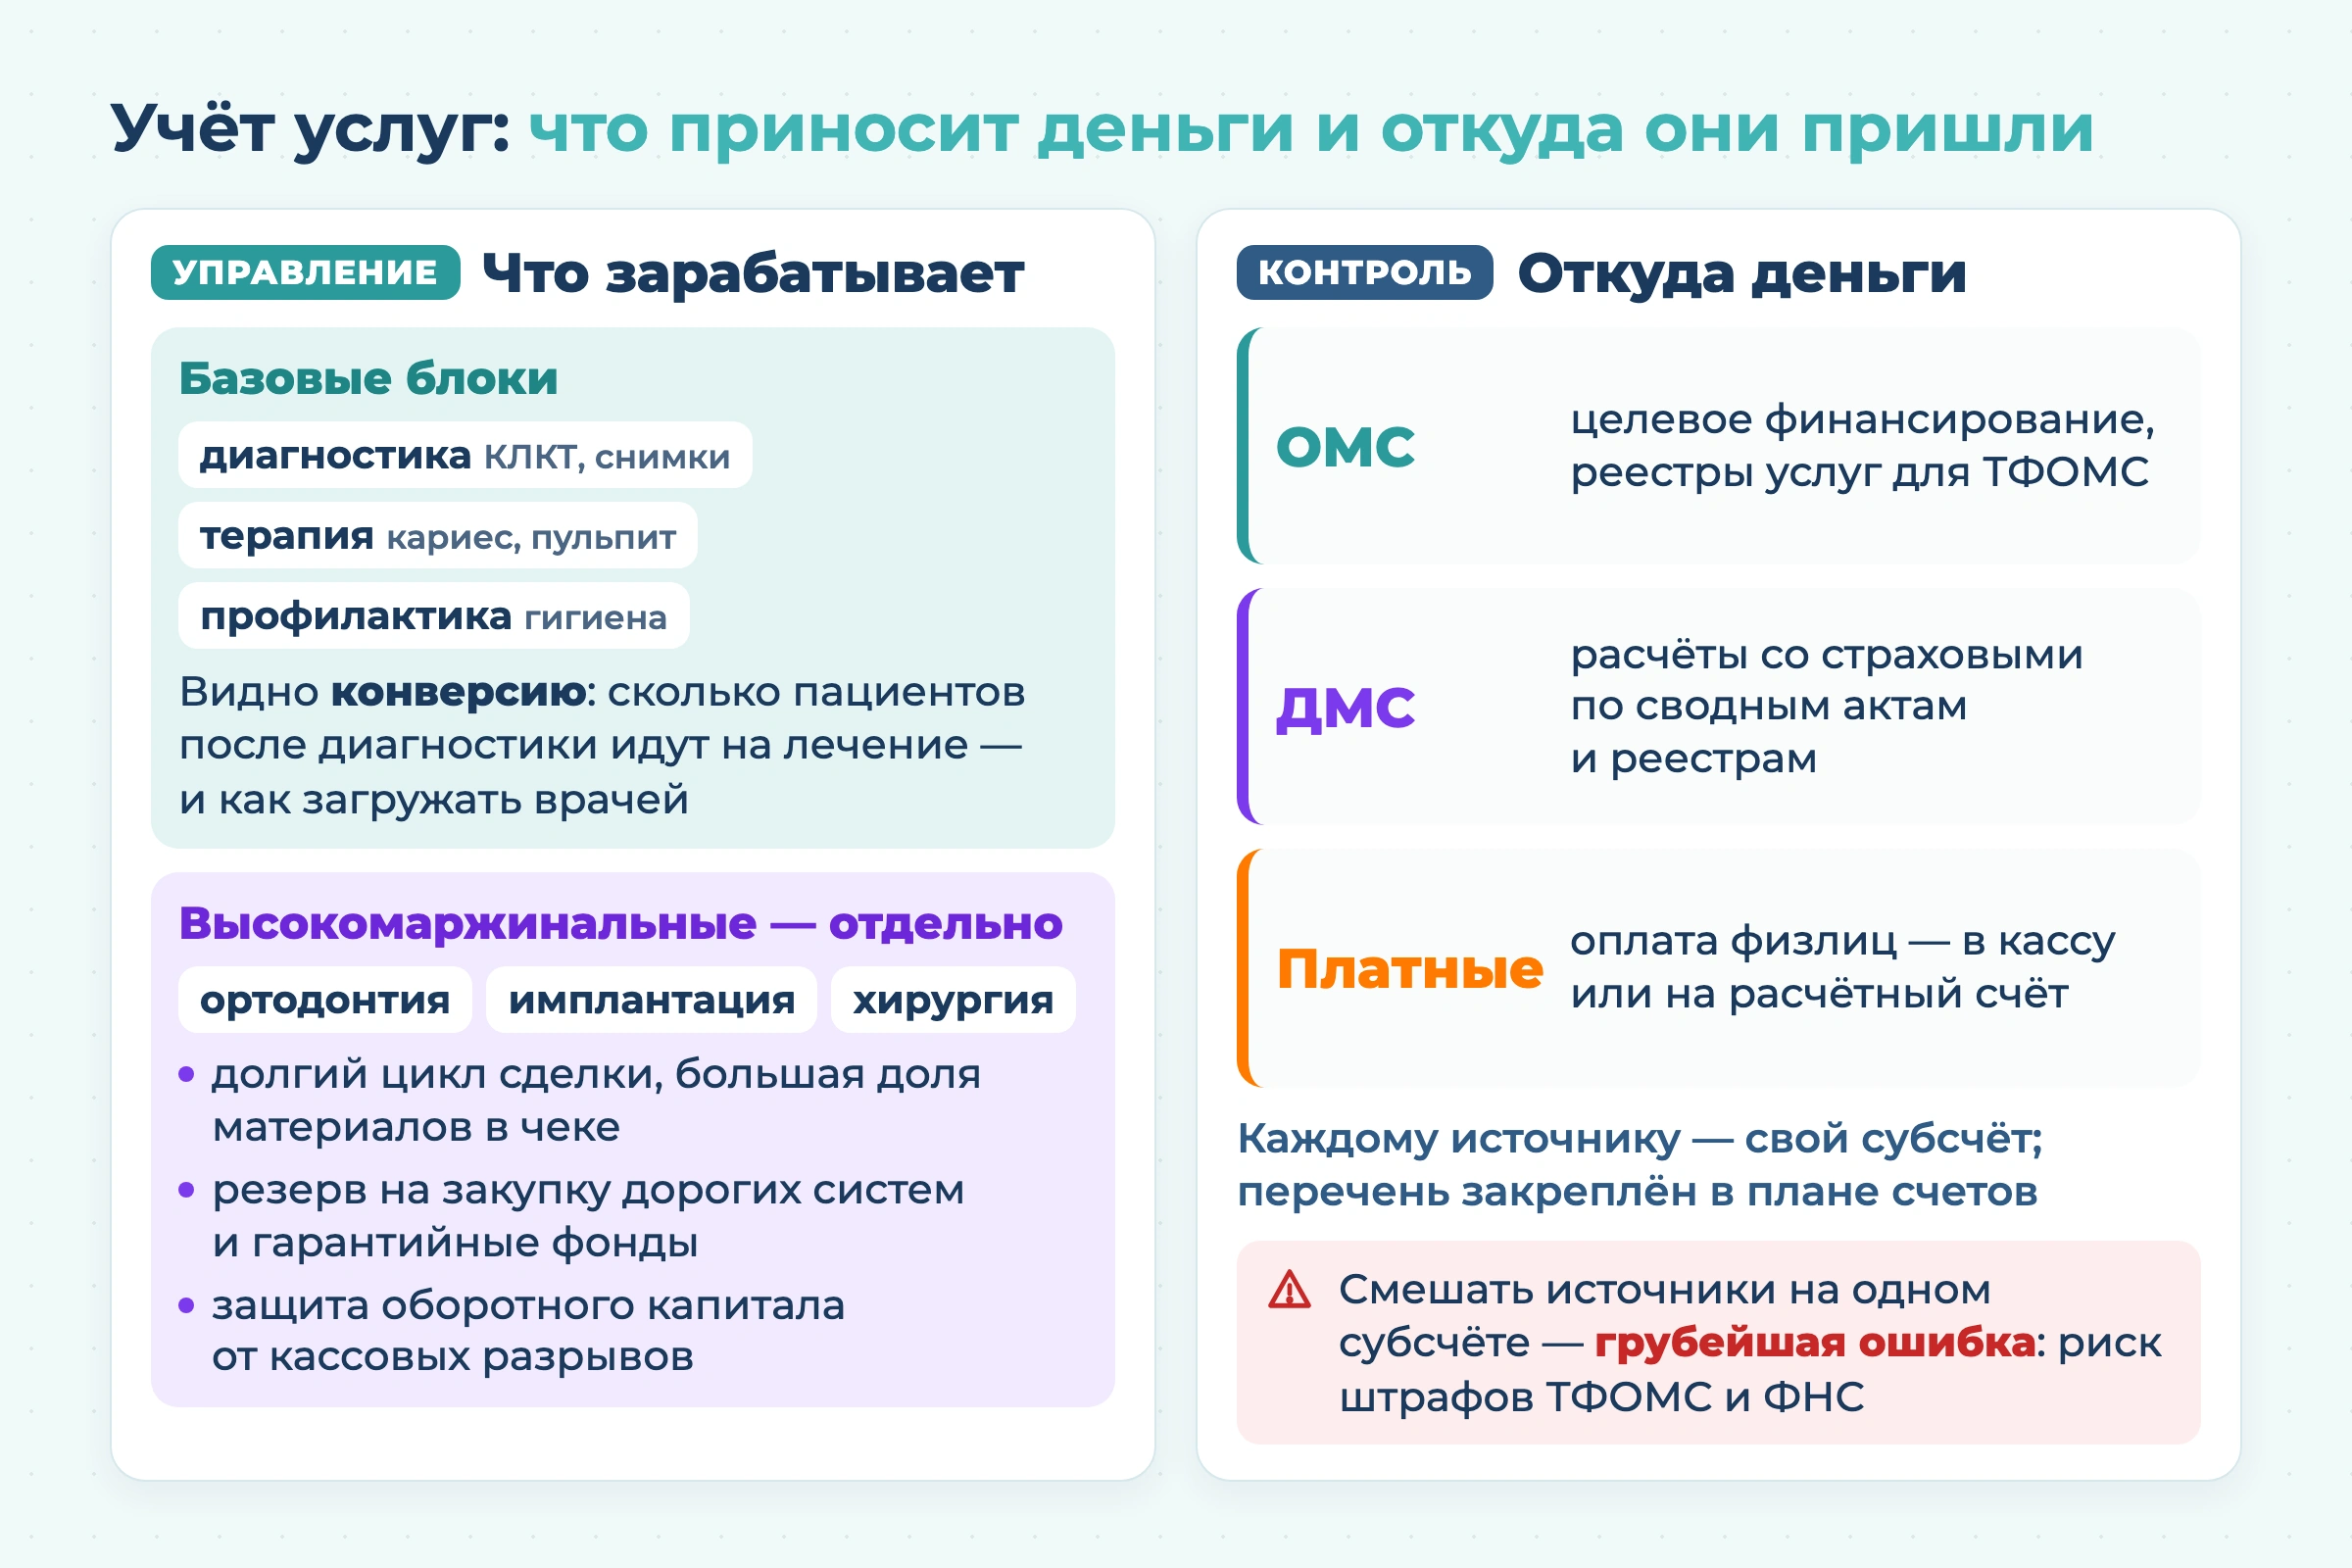
Учет услуг в клинике решает сразу две задачи: управленческую — понять, какие направления приносят деньги, и контрольную — не смешать между собой выручку из разных источников финансирования.
Учет медицинских услуг: диагностика, лечение, профилактика
Вся медицинская деятельность клиники делится на логические блоки: диагностические мероприятия (КЛКТ, прицельные снимки), терапевтическое лечение (кариес, пульпит) и профилактические процедуры (профессиональная гигиена, ремотерапия). Подобная классификация позволяет отслеживать конверсию, например, какой процент пациентов после диагностики переходит к комплексному лечению, и планировать загрузку специалистов разного профиля.
Учет стоматологических процедур: ортодонтия, имплантация, хирургия
Высокомаржинальные направления, такие как ортодонтия, хирургия и имплантация, отличаются длительным циклом сделки и высокой долей себестоимости материалов в чеке, и выделяются в отдельные категории. Корректное отражение этих процедур при бухучете позволяет клинике резервировать средства на закупку дорогих систем и управлять гарантийными фондами, защищая оборотный капитал от кассовых разрывов при расчетах с поставщиками имплантатов.
Раздельный учет ОМС, ДМС и платных услуг
Смешение источников финансирования на одном субсчете — грубейшая ошибка, влекущая риски штрафов со стороны ТФОМС и ФНС. Услуги по ОМС рассматриваются как целевое финансирование: клиника формирует реестры оказанных услуг для ТФОМС, а выручка отражается на обособленных субсчетах. При работе по ДМС расчеты со страховыми компаниями ведутся на основании сводных актов и реестров; эти доходы также отделяются от прямых платежей. Выручка от физических лиц (платные услуги) отражается напрямую в кассе или расчетном счете. Перечень субсчетов по каждому источнику финансирования закрепляется в рабочем плане счетов клиники.
Управление финансами клиники
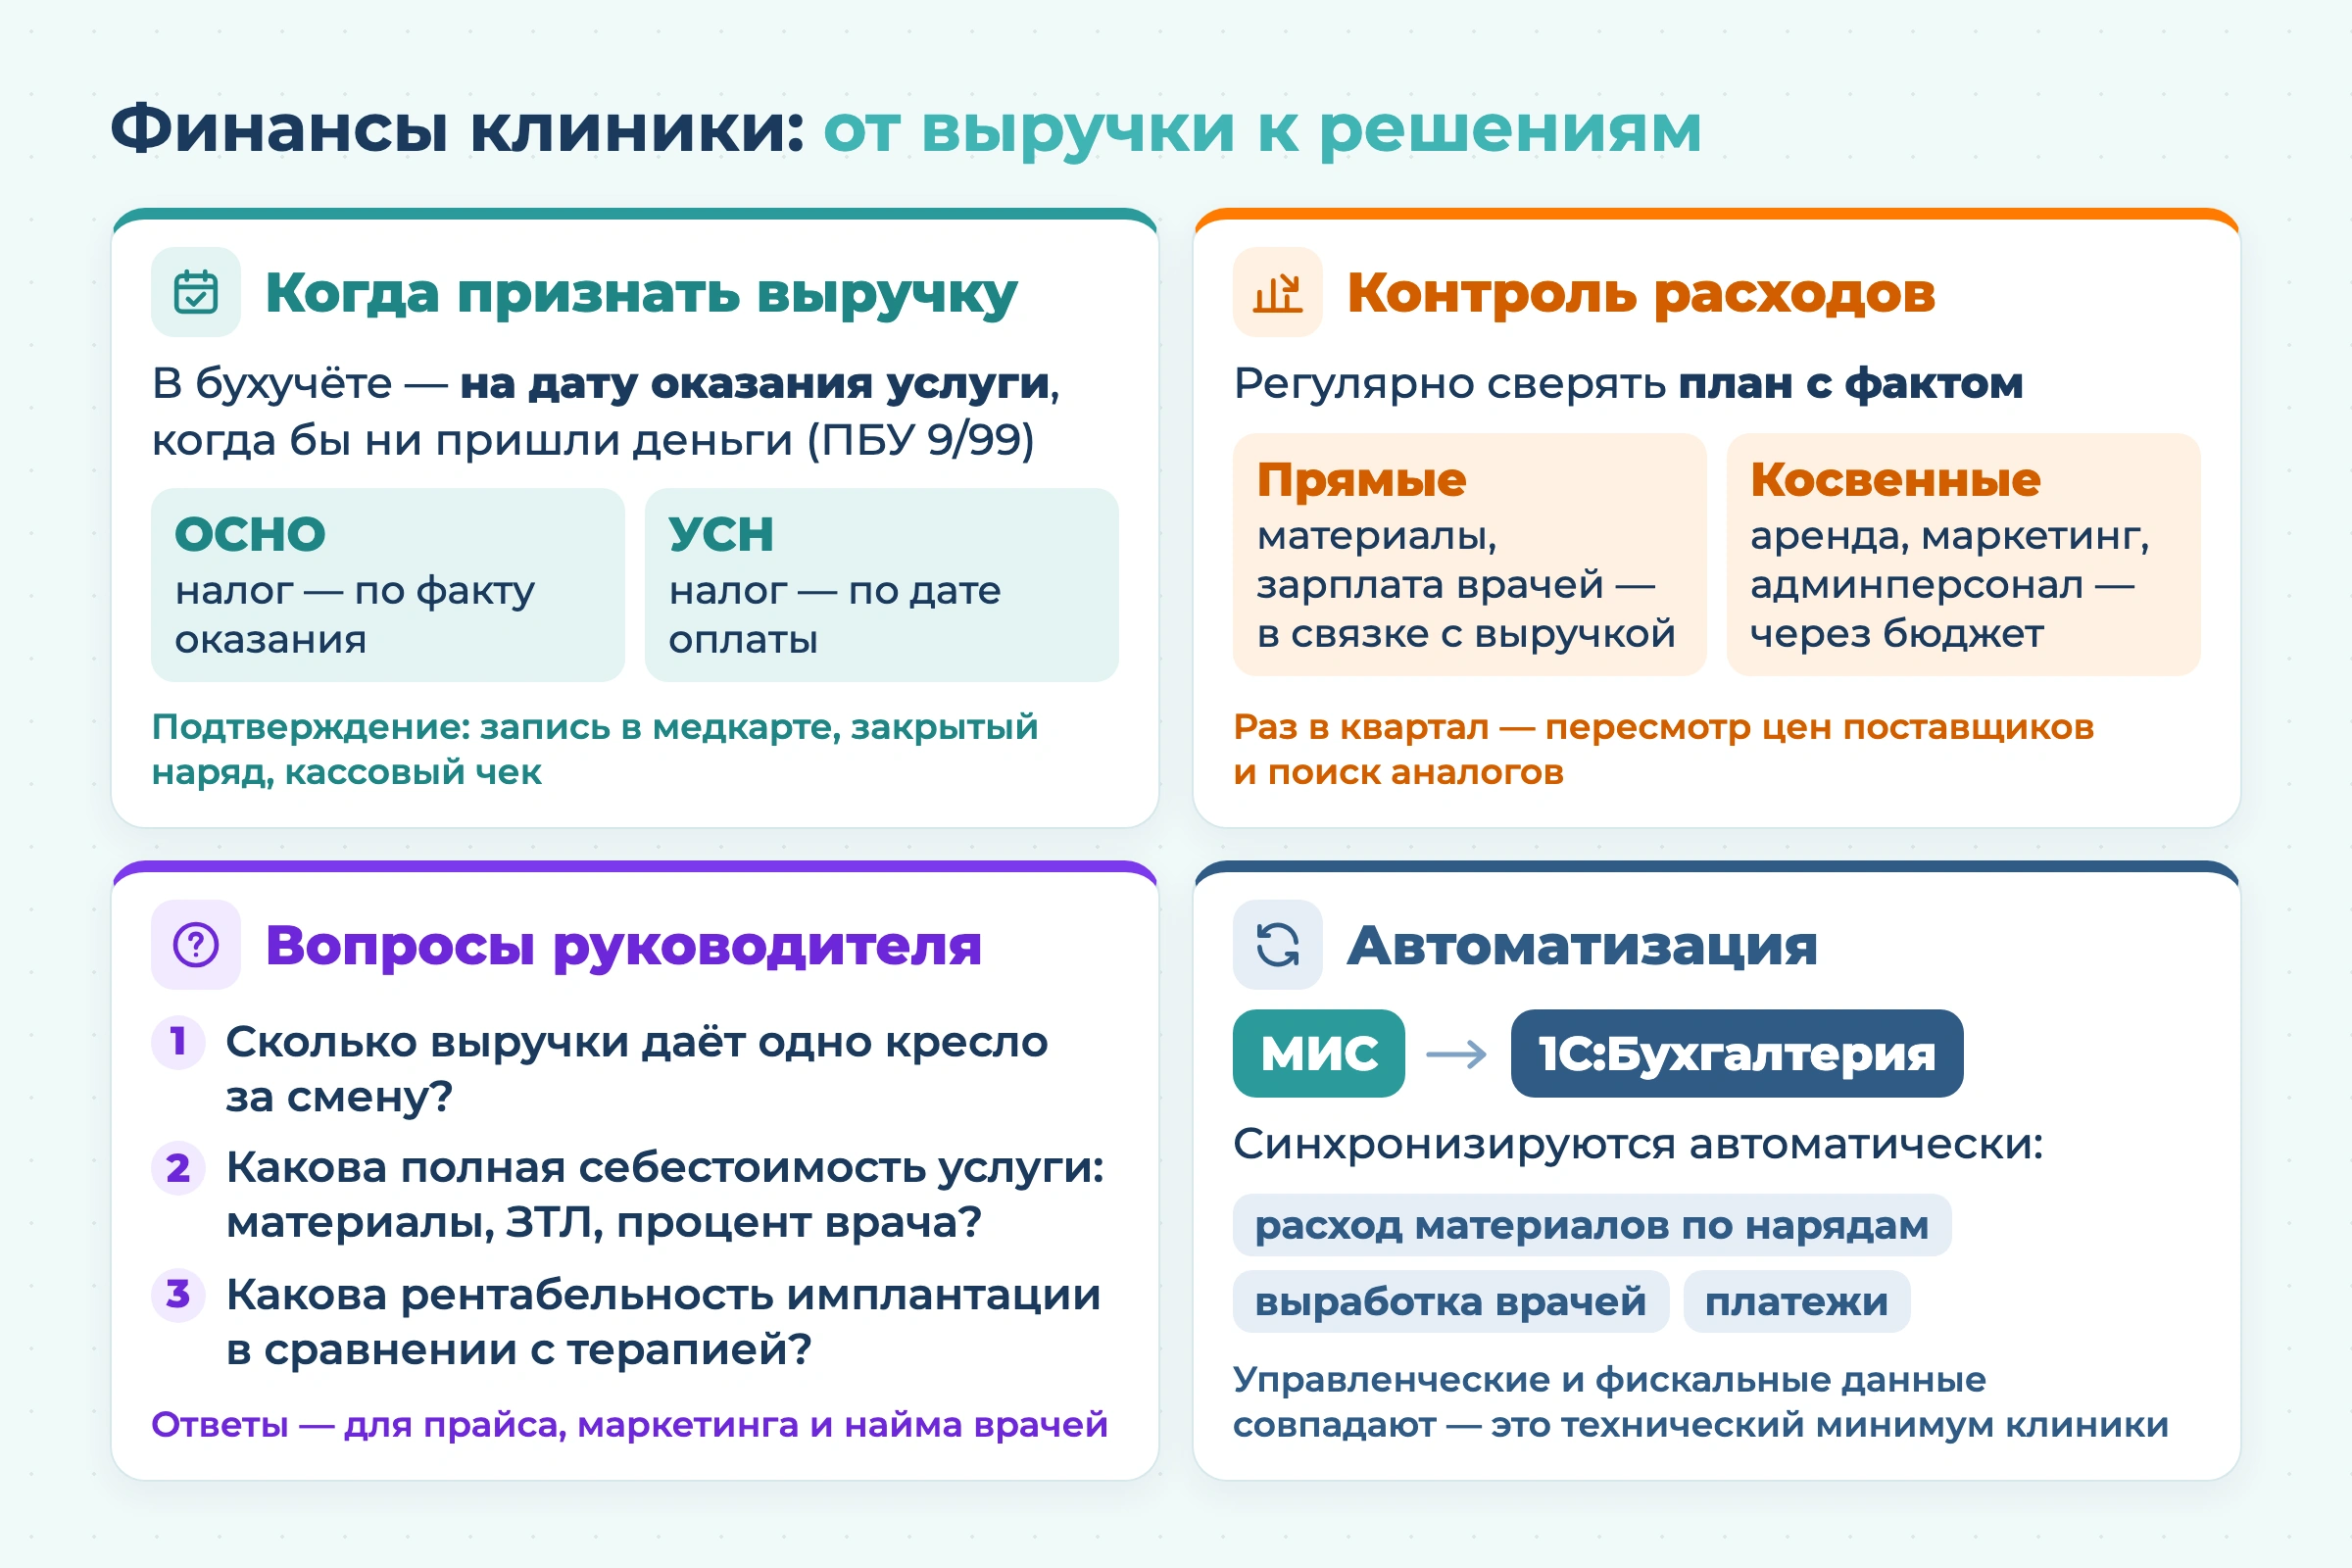
Задача бухгалтерии не ограничивается декларациями. Данные о выручке, материалах и выработке врачей служат основой управленческих решений, от пересмотра прайса до найма новых специалистов.
Ведение учета доходов от стоматологических услуг
В бухгалтерском учете выручка признается по методу начисления — на дату фактического оказания услуги, независимо от того, когда поступили деньги (ПБУ 9/99). Момент признания дохода в налоговом учете зависит от налогового режима:
- на ОСНО — по факту оказания услуги;
- на УСН — по дате поступления оплаты.
Факт оказания услуги подтверждается записью в медицинской карте, закрытым нарядом и кассовым чеком; акт с пациентом составляется по его требованию или при поэтапном закрытии комплексного плана лечения.
Контроль над расходами
Мониторинг затрат требует регулярного сопоставления плана с фактическими расходами: прямые (материалы, зарплата врачей) должны строго коррелировать с объемом выручки, а косвенные (аренда, маркетинг, административный персонал, коммунальные платежи) — оптимизироваться через бюджетирование. Для поддержания рентабельности бизнеса необходим ежеквартальный пересмотр цен у поставщиков и поиск качественных аналогов по более дешевым ценам.
Анализ финансовых показателей для принятия решений
Современный бухучет не ограничивается сдачей деклараций. Управленцу необходима конкретика:
- сколько выручки генерирует одно стоматологическое кресло в смену?
- какова полная себестоимость услуги с учетом расходников, работы ЗТЛ и процента врача?
- какая рентабельность у направления имплантации по сравнению с терапией?
Расчет этих показателей помогает своевременно корректировать прайс-лист и отказываться от неэффективных способов продвижения, а также принимать решения о найме дополнительных специалистов.
Автоматизация бухучета: интеграция МИС с 1С:Бухгалтерией
Выгрузка информации из Медицинской информационной системы (МИС) напрямую в 1С:Бухгалтерия помогает сократить количество бумажной работы. Данные о расходе материалов по нарядам, выработке врачей и принятых платежах синхронизируются автоматически, обеспечивая идентичность управленческих и фискальных баз. Подобная возможность — технический минимум для любой современной клиники.
Взаимодействие с пациентами
Учет предоплаты и рассрочки для пациентов
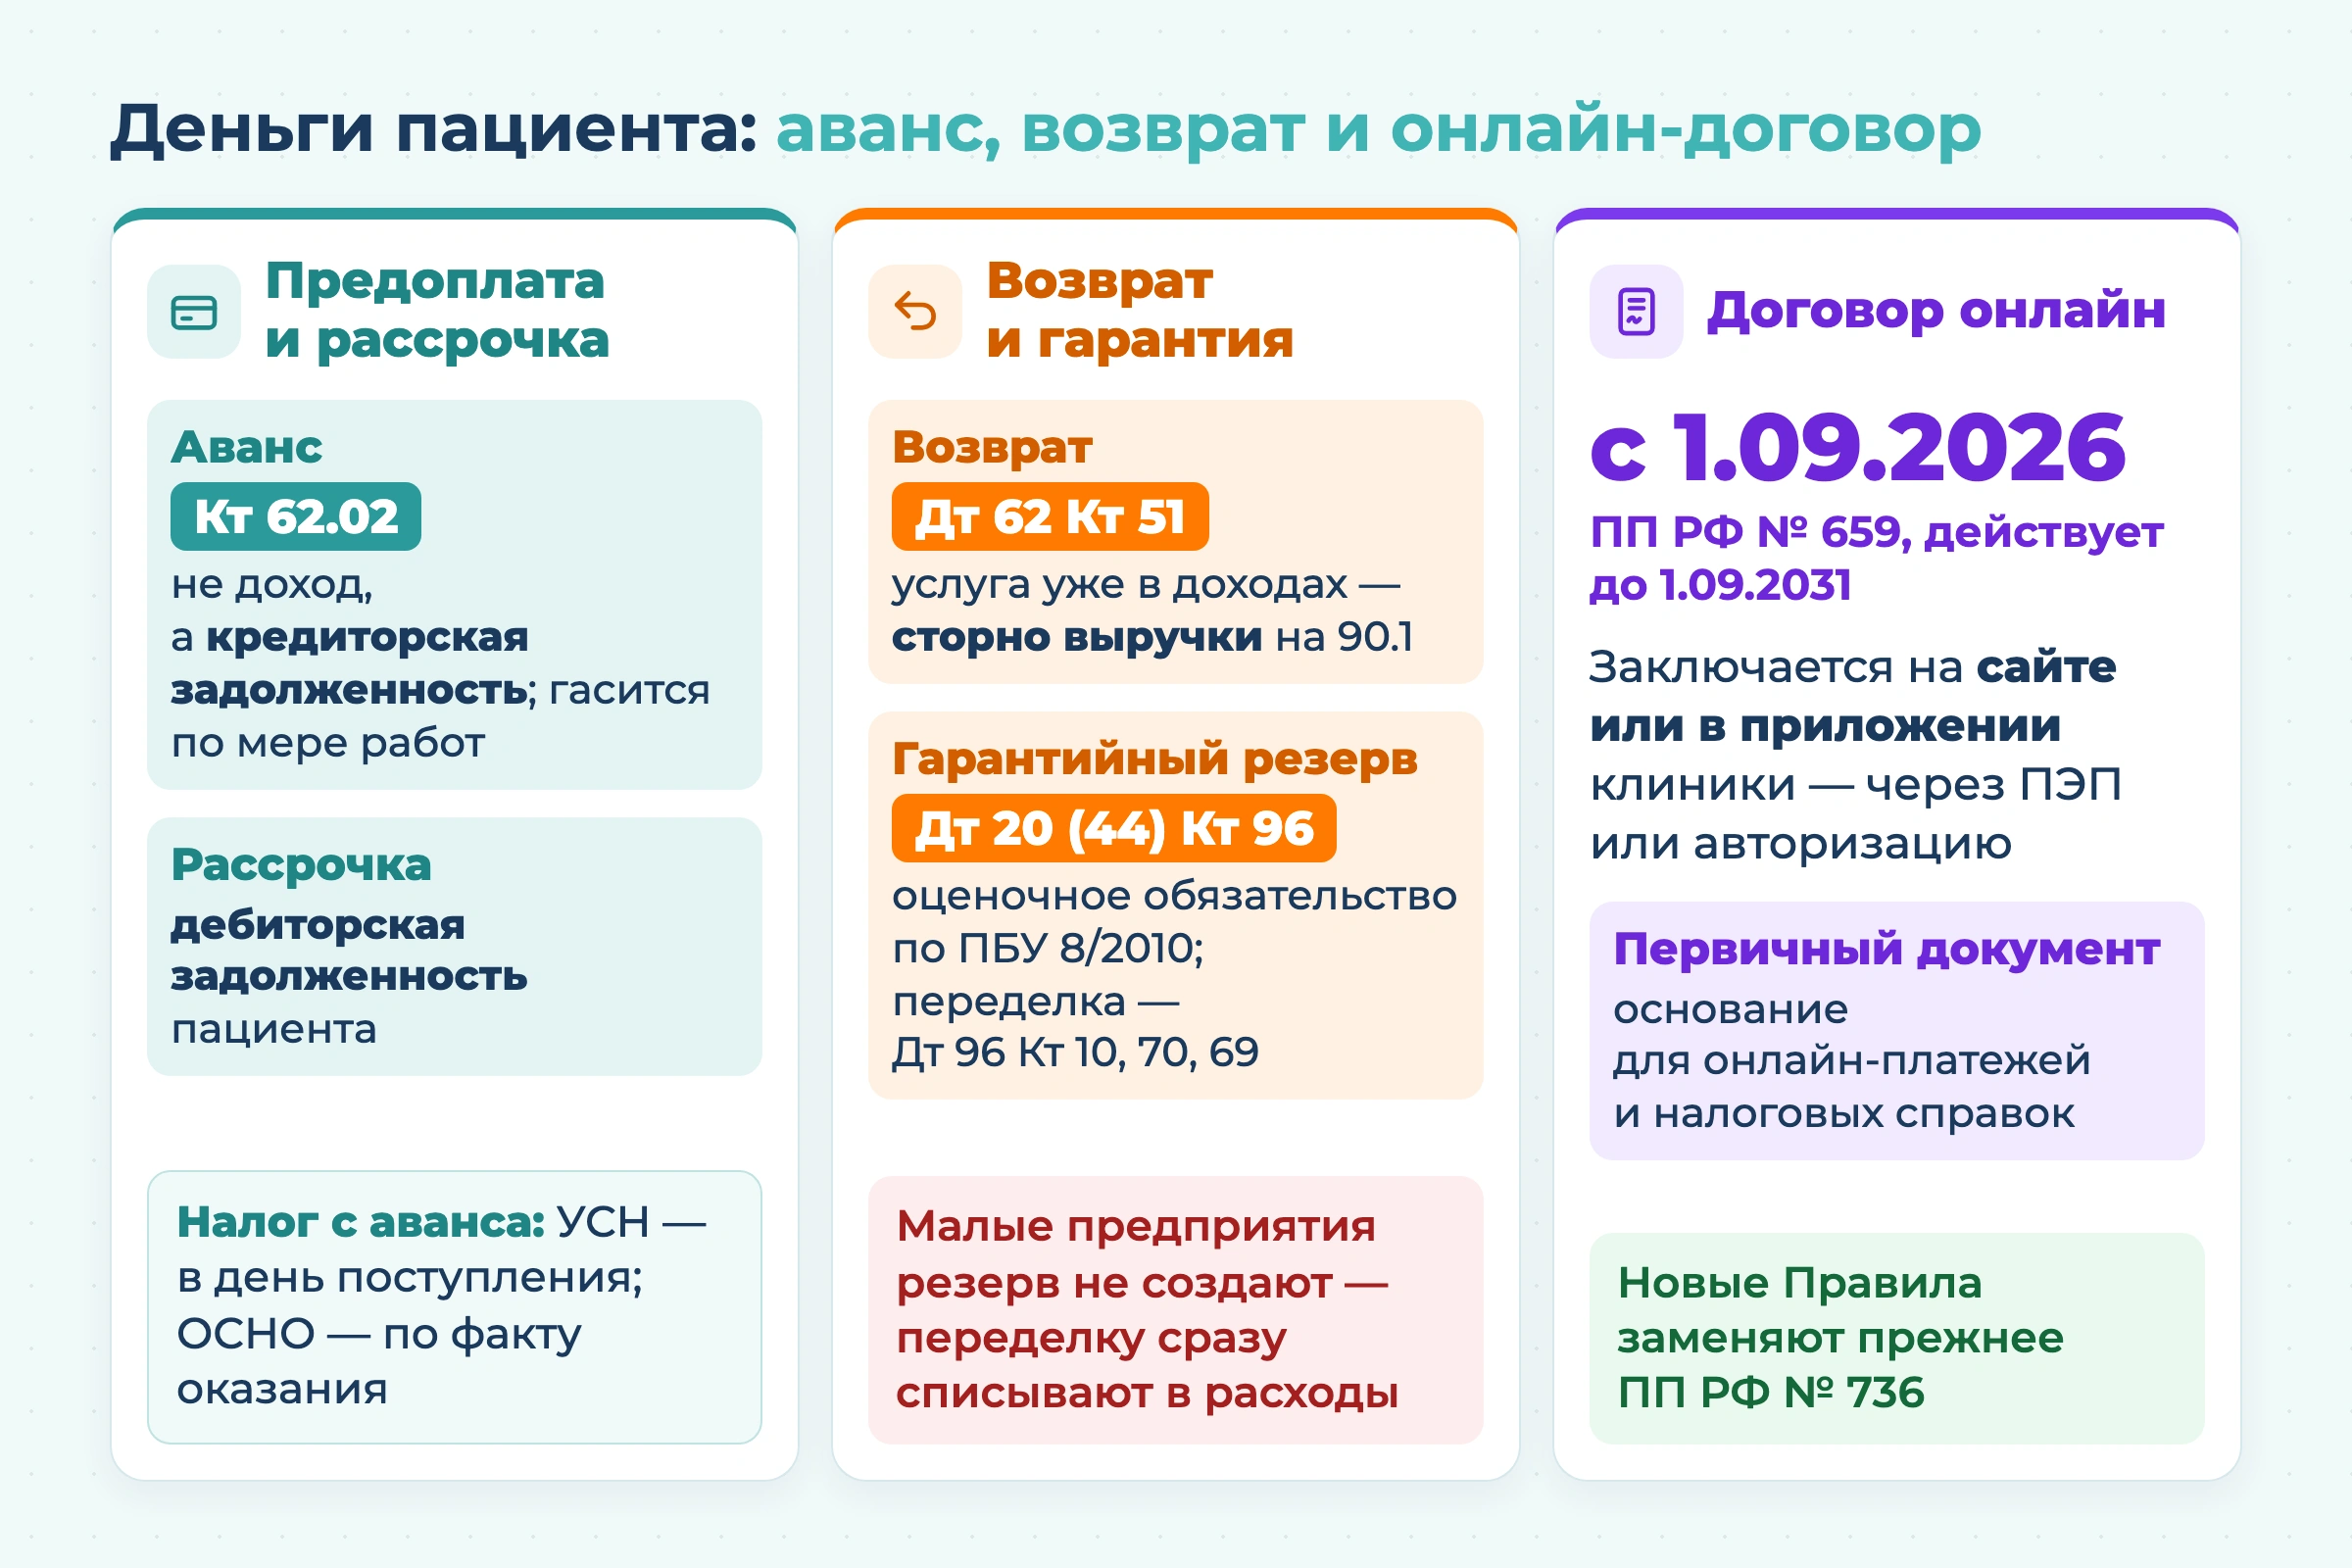
Такие услуги, как протезирование или имплантация, зачастую оплачиваются пациентами авансом. В бухгалтерском учете эти суммы не признаются доходом ни при каком режиме налогообложения — они фиксируются как кредиторская задолженность (Кт 62.02) и погашаются по мере выполнения работ. Что касается налогового учета, то на УСН аванс включается в доход в день поступления денег; на ОСНО доход возникает по факту оказания услуги. Если клиника предоставляет рассрочку, последняя отражается в счетах как дебиторская задолженность.
Возвраты и гарантийные обязательства: бухгалтерский аспект
Типовая проводка при безналичном возврате пациенту выглядит как Дт 62 Кт 51 (возврат оплаты с расчетного счета). Если услуга уже была закрыта актом и отражена в доходах, бухгалтеру необходимо сделать сторно выручки на счете 90.1, чтобы избежать уплаты налогов с нереализованного дохода. Гарантийные переделки за счет клиники списываются либо напрямую в затраты, либо за счет заранее сформированного резерва. С точки зрения бухучета такой резерв — это оценочное обязательство по ПБУ 8/2010; он признается проводкой Дт 20 (44) Кт 96, а фактические расходы на переделку списываются через Дт 96 Кт 10, 70, 69. Малые предприятия создавать резерв не вправе — переделка сразу уходит в расходы текущего периода.
Договор на оказание платных медицинских услуг: что изменилось с 2026 года
С 1 сентября 2026 года вступают в силу новые Правила предоставления платных медуслуг, утвержденные ПП РФ № 659 (действуют до 1 сентября 2031 года). Ключевое нововведение — легализация заключения договора на оказание услуг на сайте или в мобильном приложении клиники (через простую электронную подпись или авторизацию), чему посвящен отдельный раздел Правил. Такой договор является полноправным первичным документом и законным основанием для приема онлайн-платежей или формирования налоговых справок.
ККТ и расчеты с пациентами: чеки и справки для налогового вычета
Онлайн-касса в стоматологии: требования 54-ФЗ
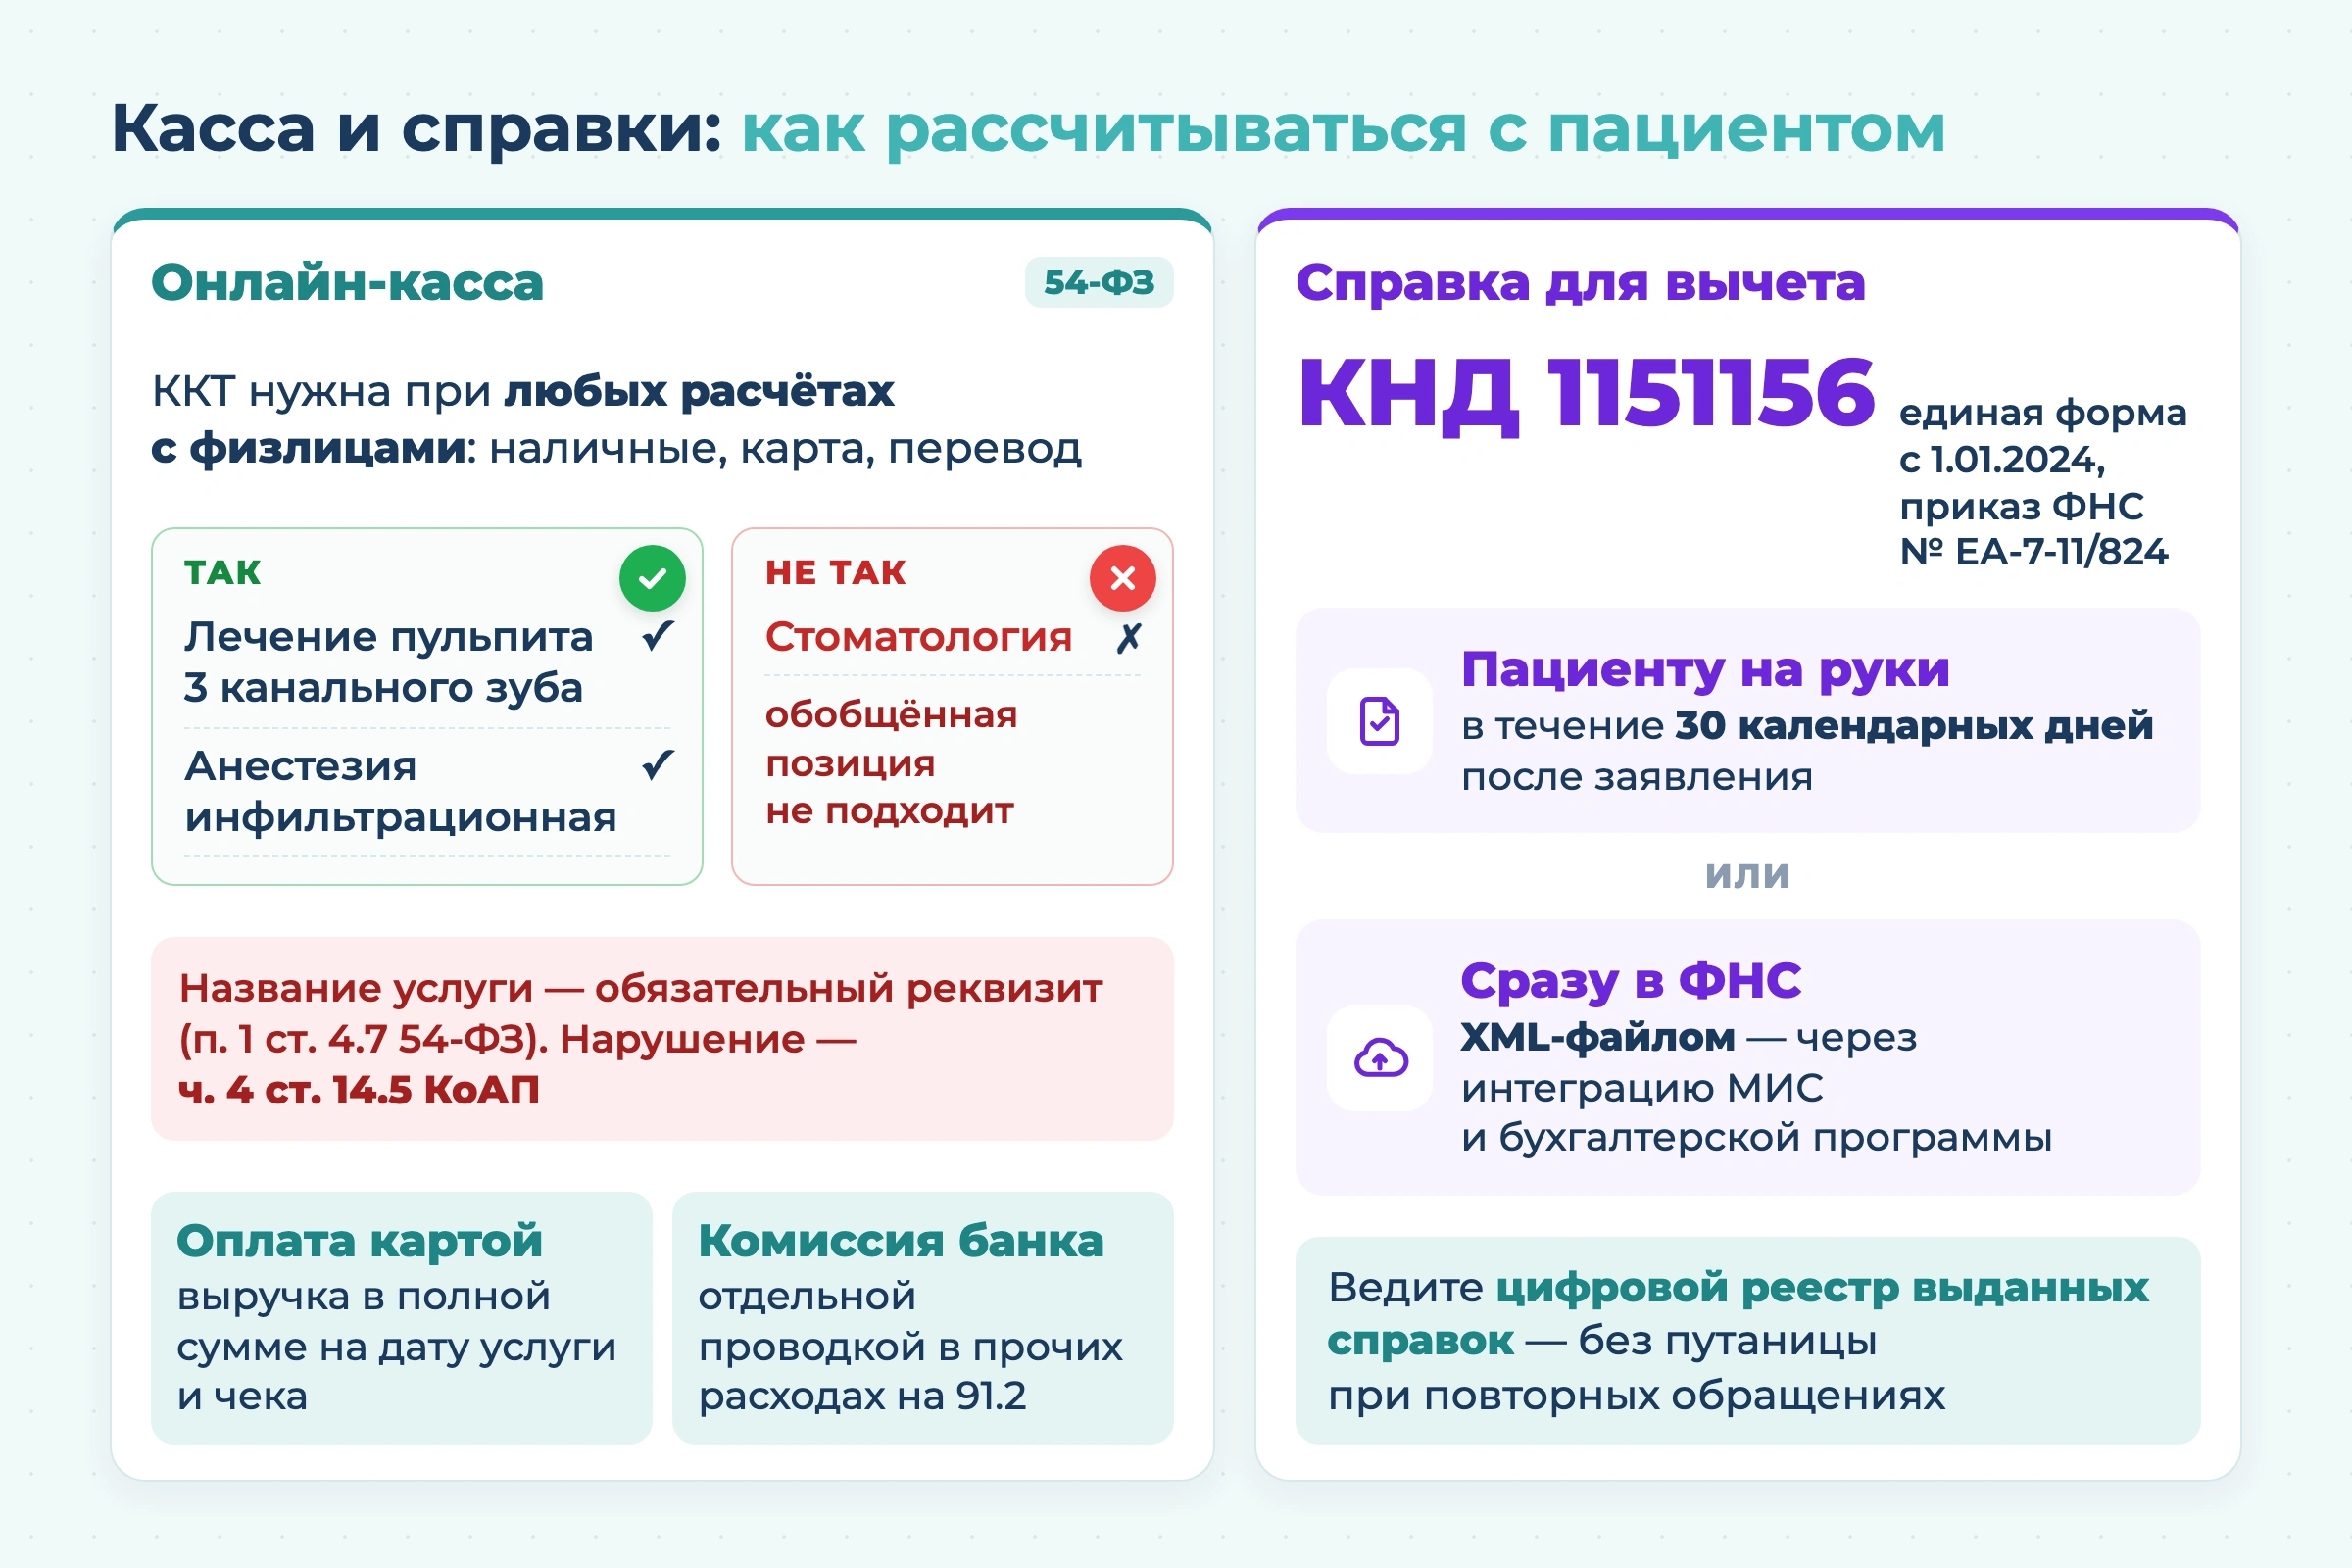
Применение контрольно-кассовой техники (ККТ) обязательно при любых расчетах с физлицами, будь то наличные, оплата банковской картой или безналичный перевод. Кассовый чек должен содержать подробное описание каждой манипуляции (например, «Лечение пульпита 3 канального зуба», «Анестезия инфильтрационная») — наименование услуг входит в число обязательных реквизитов чека по п. 1 ст. 4.7 N 54-ФЗ; обобщенная позиция «Стоматология» этому требованию не отвечает. Ответственность за чек с ненадлежащими реквизитами установлена ч. 4 ст. 14.5 КоАП РФ. При оплате картой выручка в бухгалтерском учете признается в полном объеме по дате фактического оказания услуги и пробития чека. Комиссия банка-эквайера отражается отдельной проводкой в составе прочих расходов на счете 91.2.
Справка об оплате медицинских услуг по форме КНД 1151156
Новая единая форма справки — КНД 1151156, утвержденная приказом ФНС России от 08.11.2023 № ЕА-7-11/824, используется для расходов, понесенных с 1 января 2024 года. Клиника обязана выдать данную справку в течение 30 календарных дней после поступления соответствующего заявления от пациента. Однако тот же приказ предусматривает более удобный сценарий: клиника также вправе направить сведения напрямую в налоговый орган в виде XML-файла. Осуществление такого обмена — вопрос интеграции МИС и бухгалтерского ПО. Чтобы избежать путаницы и дублирования при повторных обращениях, рекомендуется вести внутренний цифровой реестр выданных справок КНД 1151156.
Учет налогов и отчетность в стоматологии в 2026 году
НДС в стоматологии: льгота по ст. 149 НК РФ и раздельный учет
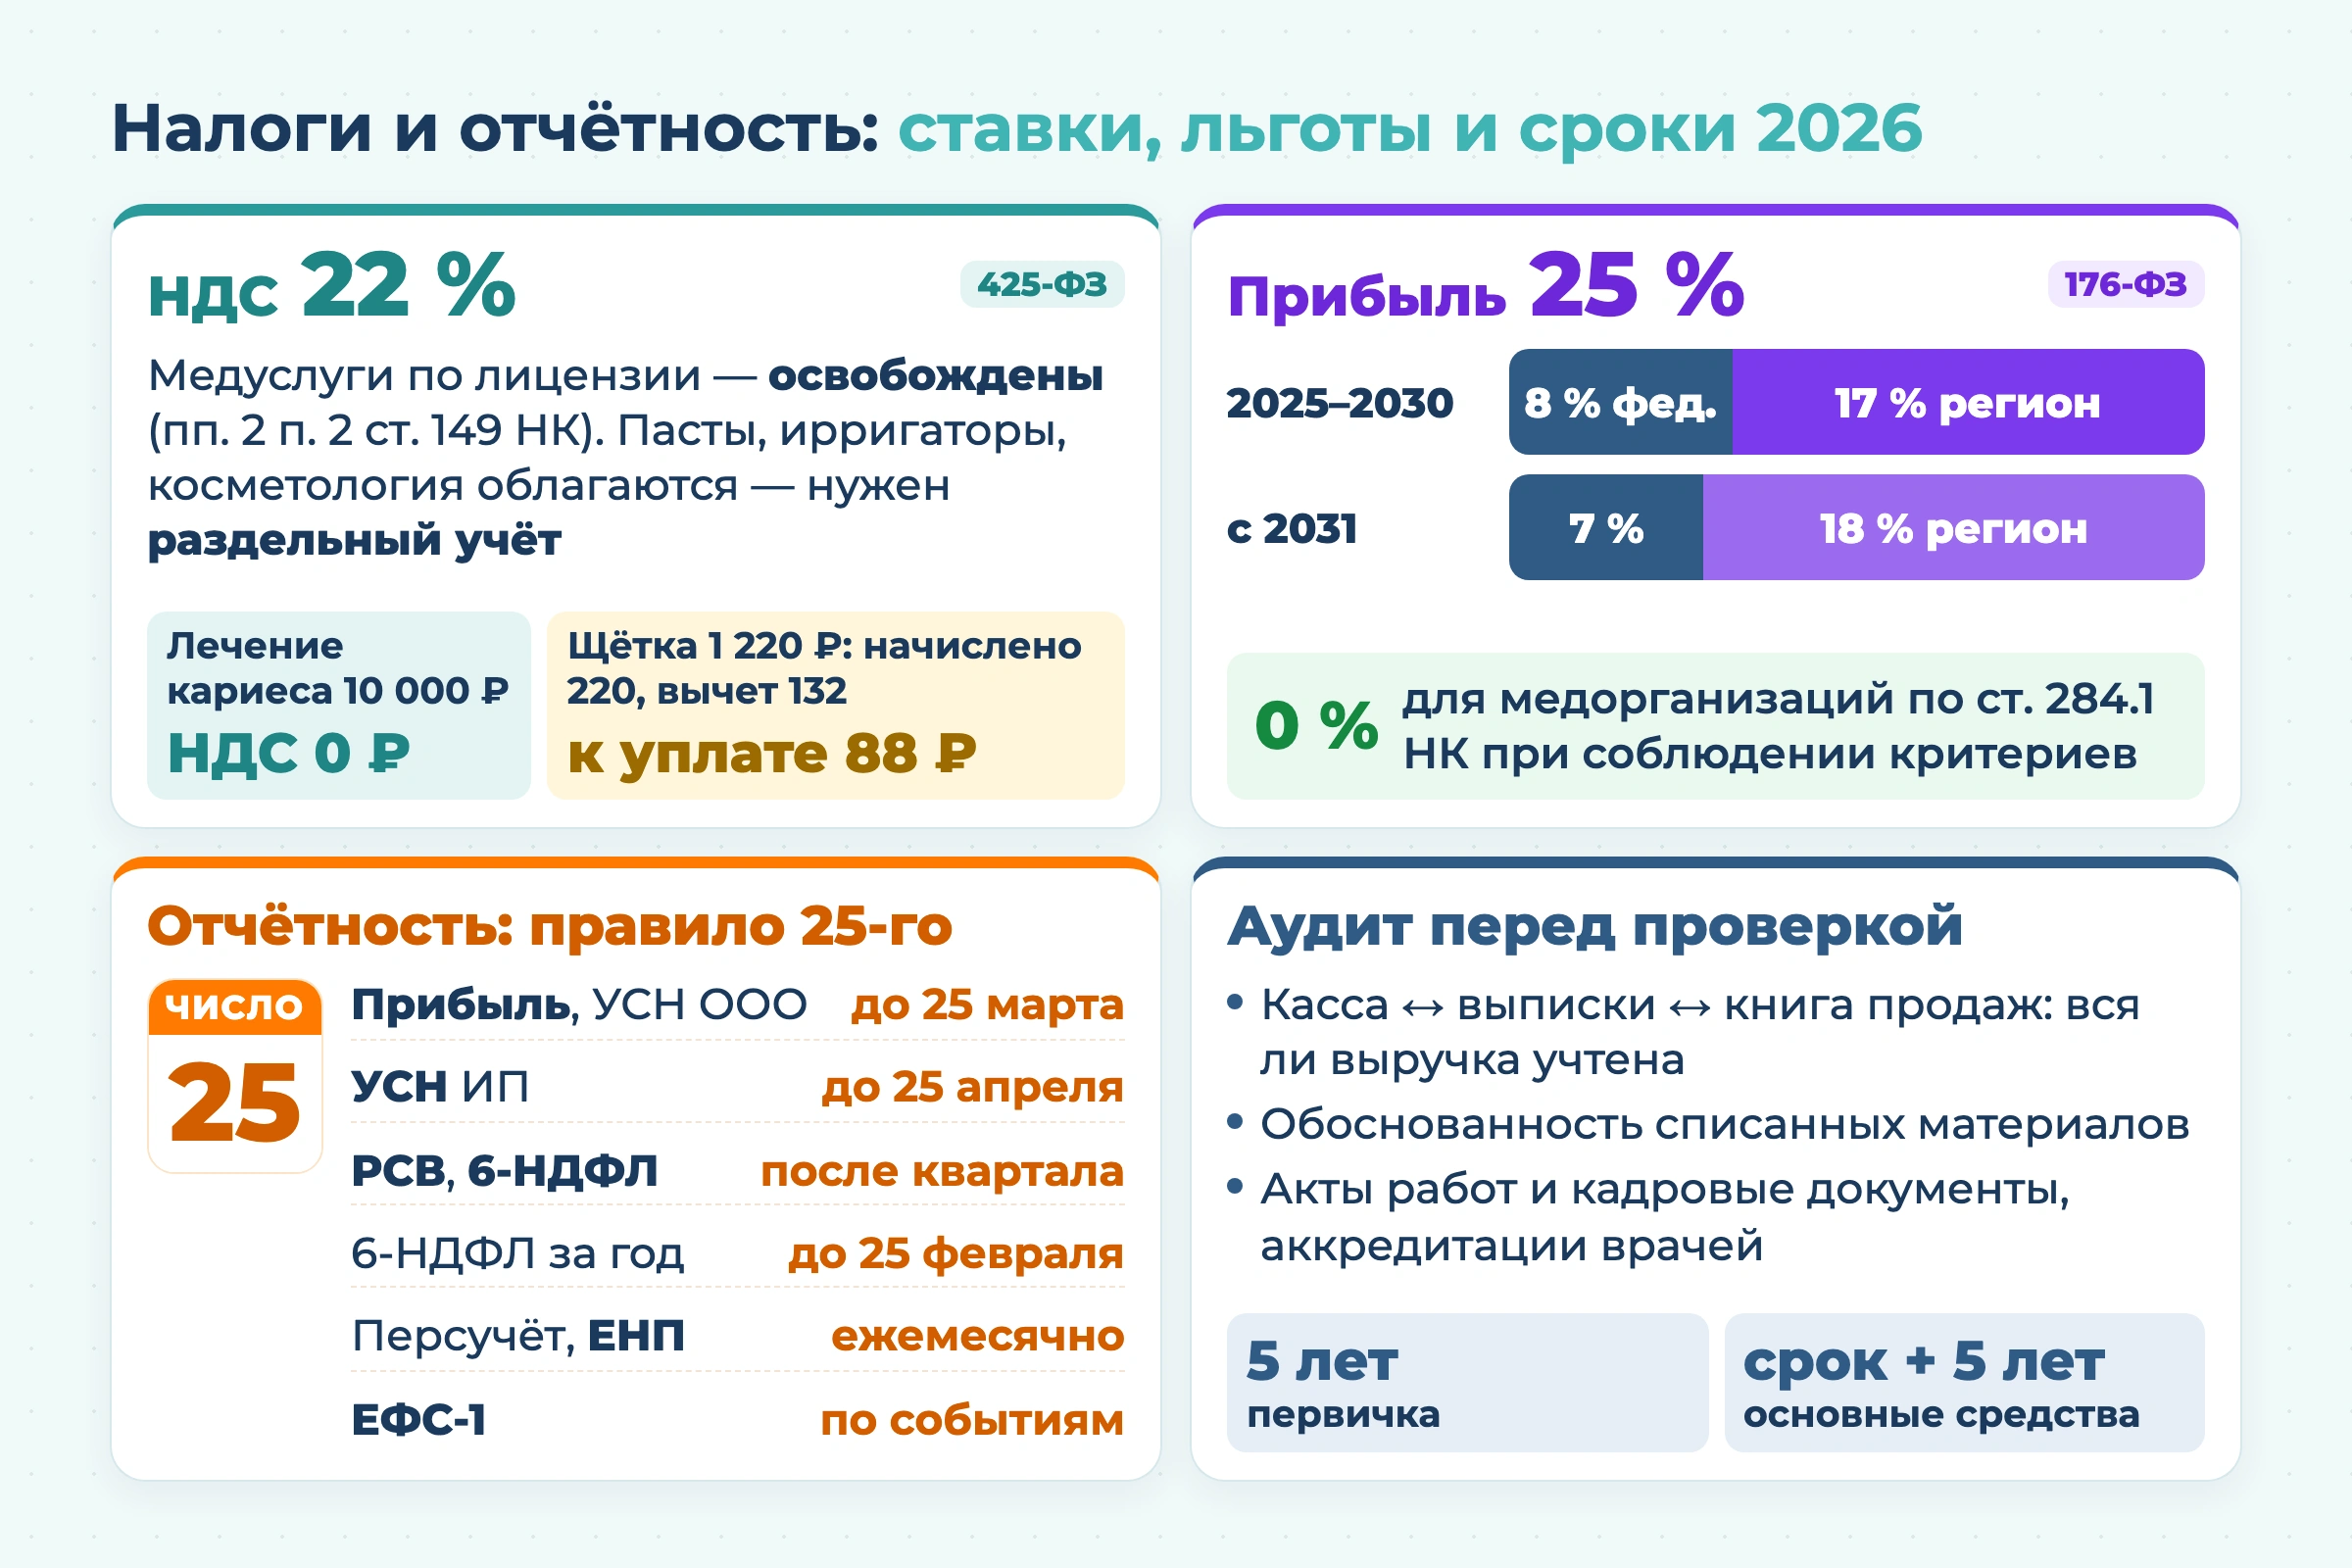
Согласно N 425-ФЗ, с 1 января 2026 года общая ставка НДС повысилась до 22%. Однако медицинские услуги могут быть освобождены от уплаты НДС на основании пп. 2 п. 2 ст. 149 НК РФ при наличии действующей лицензии на конкретный вид работ (п. 6 ст. 149 НК РФ). Если клиника реализует зубные пасты, ирригаторы или оказывает косметологические услуги (например, эстетическое отбеливание, не имеющее лечебных показаний), с этих доходов всё равно нужно платить налог, а также вести раздельный учет облагаемых и льготируемых операций (требование п. 4 ст. 149 и п. 4 ст. 170 НК РФ)
Пример расчетов
Если пациент оплатил лечение кариеса (лицензированная медуслуга) на 10 000 ₽, НДС составит 0 ₽. Если на ресепшене продается профессиональная зубная щетка за 1 000 ₽ (без учета налога), итоговая цена для пациента составит 1 000 + 22% = 1 220 ₽, а начисленный НДС — 220 ₽. В бюджет нужно перечислить не всю сумму, а разницу между начисленным налогом и вычетом по входному НДС. К примеру, если щетка куплена у поставщика за 600 ₽ (+ НДС 132 ₽), к уплате останется 220 − 132 = 88 ₽.
Налог на прибыль: ставка 25% и льгота 0% для медицинских организаций
Согласно N 176-ФЗ, с 2025 года базовая ставка налога на прибыль для компаний на Общей системе налогообложения (ОСНО) выросла до 25%. В 2025-2030 годах она распределяется между бюджетами следующим образом: 8% в федеральный и 17% в региональный, а с 2031 года — 7% и 18% соответственно. Также, согласно ст. 284.1 НК РФ, медицинские организации могут применять нулевую ставку (0%) при условии соответствия определенным критериям. Более подробный разбор сценариев применения этой льготы — в статье Система налогообложения для стоматологии.
Формирование и сдача налоговой отчетности
Согласно ст. 289 НК РФ, юридические лица на ОСНО обязаны сдавать годовую декларацию по налогу на прибыль не позднее 25 марта года, следующего за отчетным. Сроки сдачи отчетности различаются: декларация по УСН для ООО подается до 25 марта, для ИП — до 25 апреля. Отчетность по сотрудникам подается по единому «правилу 25-го числа», но с разной периодичностью:
- расчет по страховым взносам (РСВ) — до 25-го числа месяца, следующего за кварталом;
- 6-НДФЛ — до 25-го числа месяца после квартала, годовой отчет — до 25 февраля;
- персонифицированные сведения о физлицах — ежемесячно, до 25-го числа;
- уведомления об исчисленных суммах в рамках ЕНП — до 25-го числа месяца уплаты;
- ЕФС-1 — по событиям (прием, увольнение, перевод) и по подразделам в установленные для каждого сроки.
Аудит: подготовка к финансовой проверке
Внутренний аудит перед визитом налоговиков включает сверку данных онлайн-касс с выписками по расчетному счету и книгой продаж для проверки полноты оприходования выручки и экономической обоснованности списанных материалов. Чтобы минимизировать риск доначисления налогов, необходима регулярная самопроверка актов выполненных работ и кадровых документов (действующих аккредитаций). Отдельно стоит проверить сроки хранения документов: «первичка» должна храниться не менее 5 лет, а документы по основным средствам — в течение срока полезного использования + 5 лет.
Типичные ошибки бухучета в стоматологии
Ошибки в налоговом учете и льготах
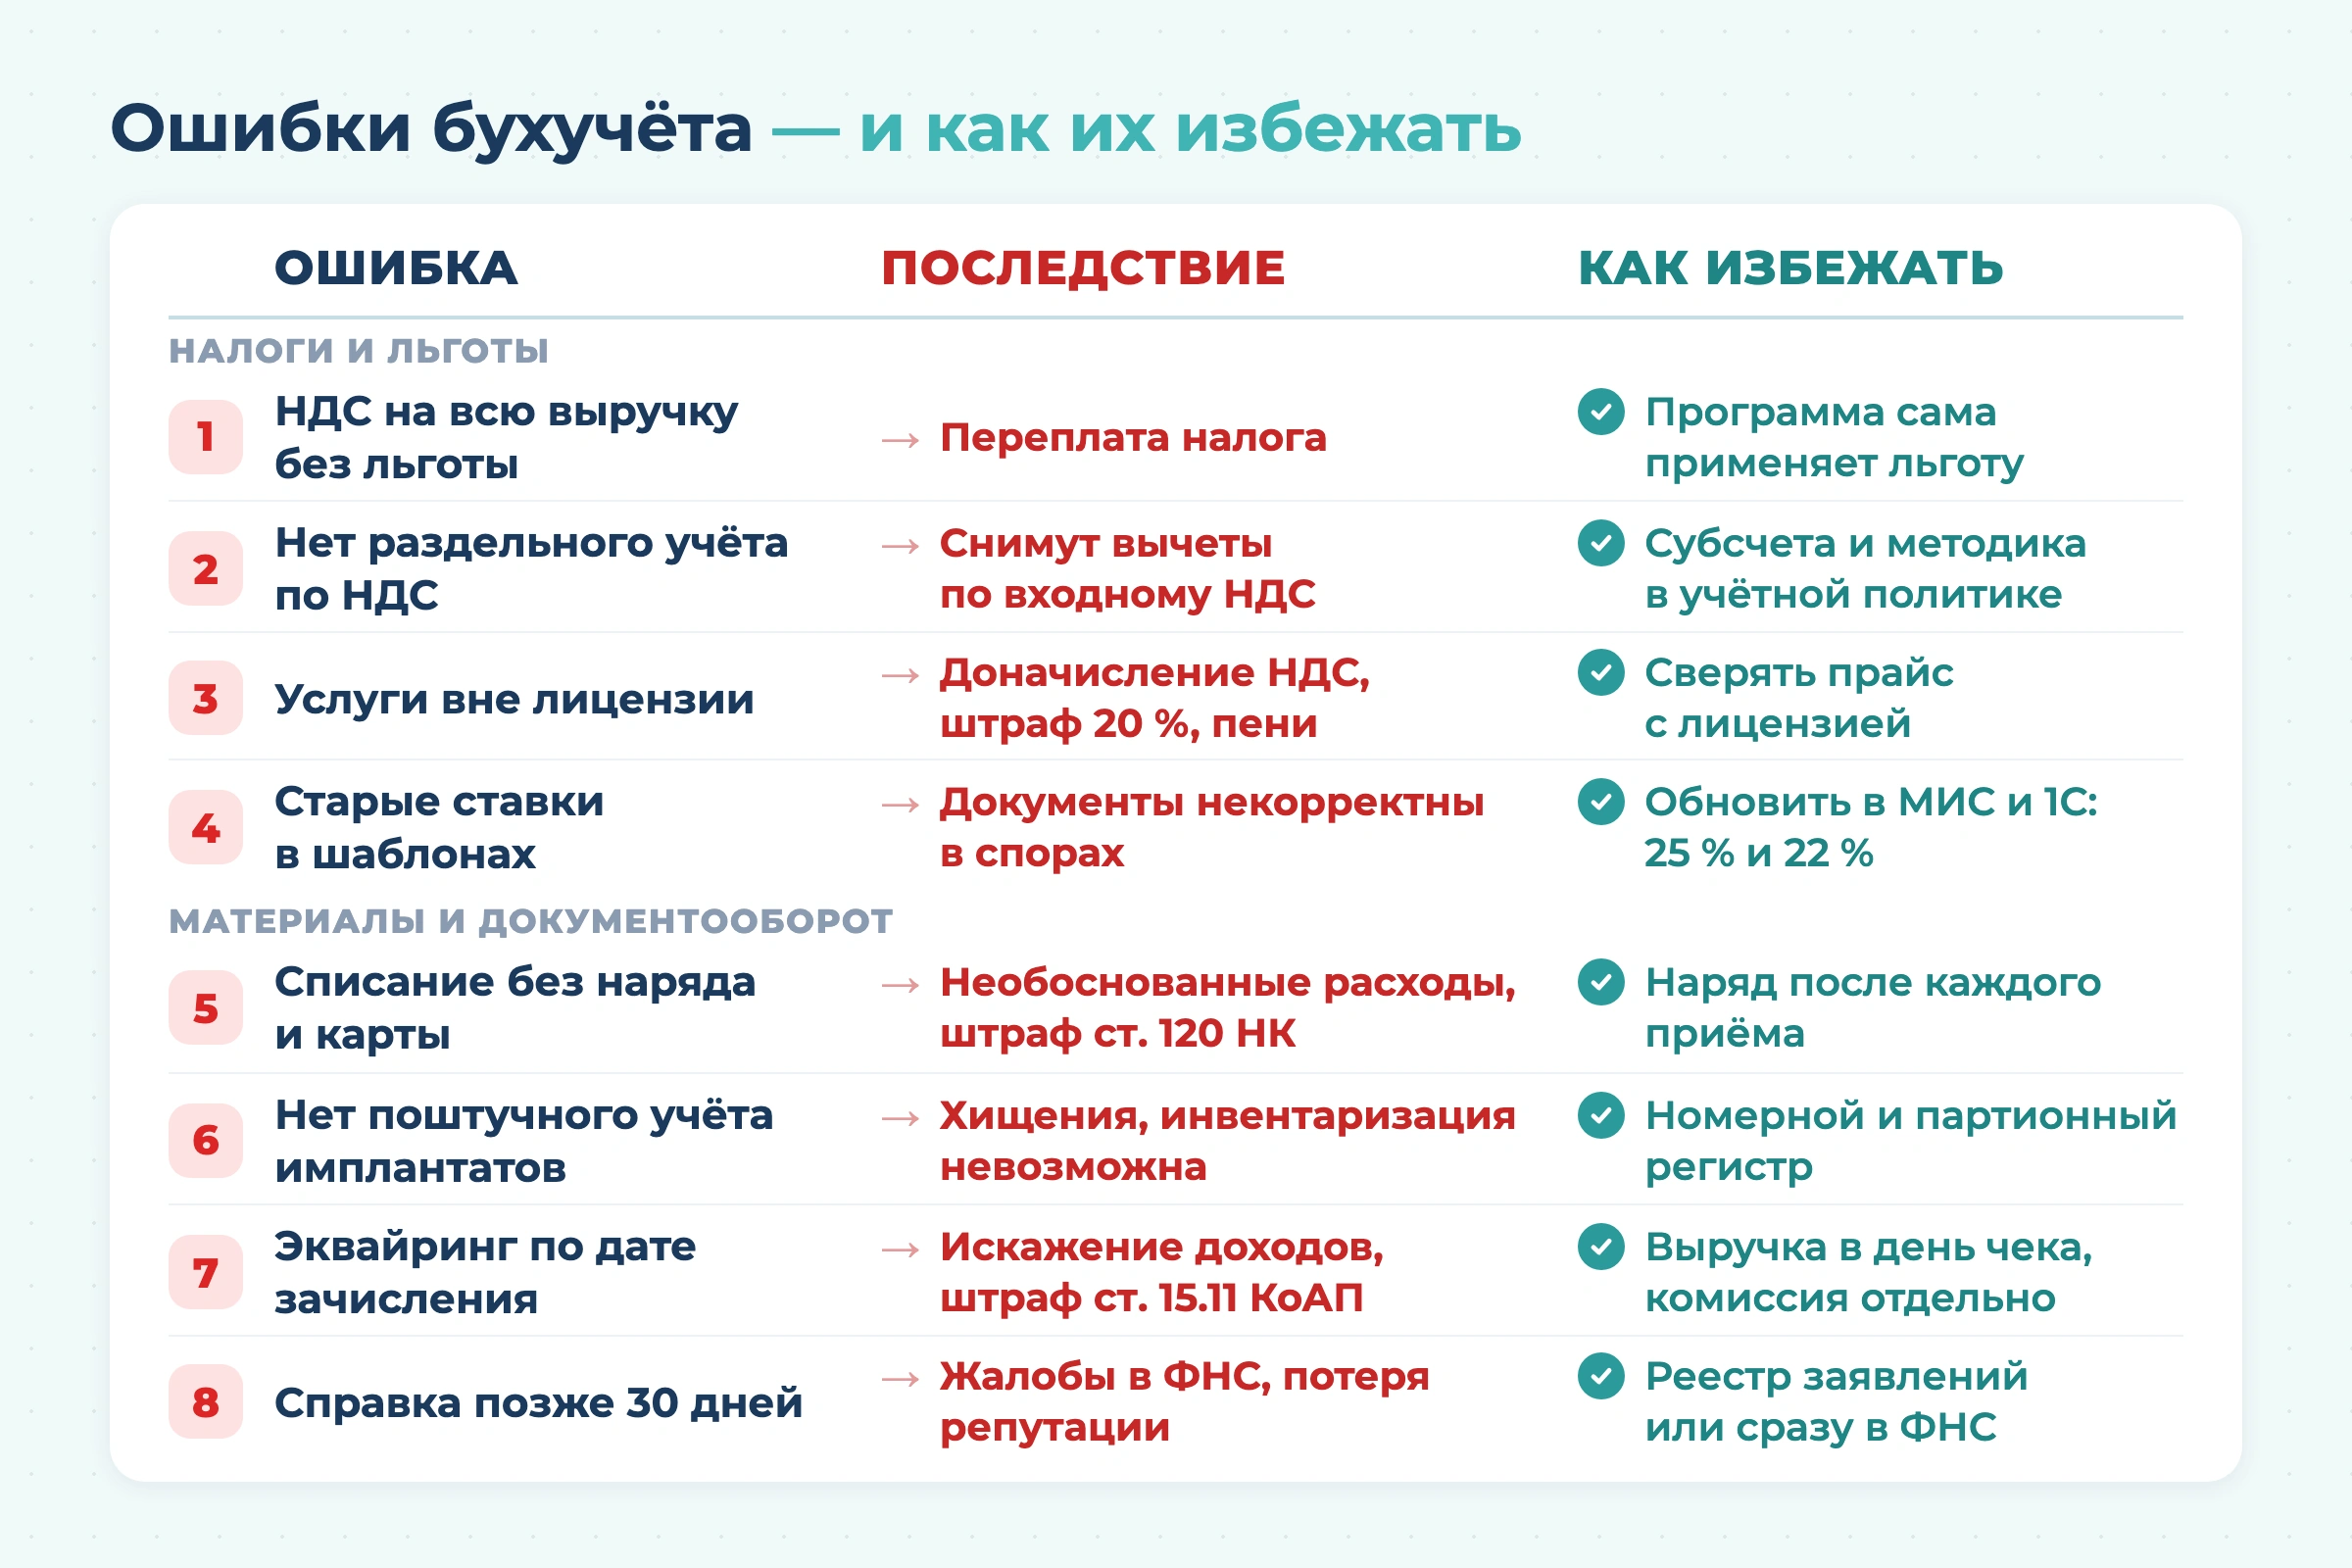
- Ошибка: применение ставки НДС ко всей выручке без учета льготы по ст. 149 НК РФ;
- К чему ведет: колоссальная переплата налога;
- Как избежать: использовать программу учета, которая будет автоматически применять льготу к лицензированным услугам.
- Ошибка: отсутствие раздельного учета облагаемых налогом (косметология, продажа щеток) и льготируемых операций (лицензированные услуги);
- К чему ведет: невозможность корректно рассчитать налоговую базу, а также претензии со стороны налоговой инспекции (при отсутствии раздельного учета инспекция вправе полностью снять вычеты по входному НДС);
- Как избежать: вести строгий раздельный учет на разных субсчетах для доходов от медицинской деятельности и доходов от розничной продажи сопутствующих товаров или косметологии, закрепив методику в учетной политике клиники.
- Ошибка: оказание медицинских услуг (например, ортодонтии), которые не указаны в приложении к лицензии;
- К чему ведет: утрата права на льготу по ст. 149 НК РФ и доначисление НДС за весь период работы вне лицензии, а также штраф 20% от неуплаченной суммы по ст. 122 НК РФ + пени и административная ответственность по ч. 3 ст. 14.1 КоАП РФ.
- Как избежать: регулярно сверять актуальный прейскурант клиники с перечнем разрешенных работ в действующей медицинской лицензии и не запускать новые направления до официального переоформления документов.
- Ошибка: использование в шаблонах договоров и актах устаревших ставок налогов прошлых лет;
- К чему ведет: признание документов юридически некорректными при спорах с контрагентами;
- Как избежать: провести полную ревизию шаблонов в МИС и 1С, обновив ставки налога на прибыль (25%) и НДС (22%) в соответствии с законодательством 2026 года.
Ошибки в учете материалов и документообороте
- Ошибка: списание материалов (композитов, анестезии) без привязки к конкретному наряду врача или карте пациента;
- К чему ведет: признание расходов экономически необоснованными со стороны налоговой (отсутствие первичных документов также грозит штрафом по ст. 120 НК РФ);
- Как избежать: обязать врачей и ассистентов закрывать наряды после каждого приема и проводить списания строго на основании технологических карт оказанных услуг.
- Ошибка: отсутствие поштучного контроля серийных номеров дорогостоящих имплантатов;
- К чему ведет: открывает окно для хищений со стороны персонала и делает невозможной корректную инвентаризацию по ФСБУ 28/2023;
- Как избежать: вести номерной и партионный учет дорогостоящих конструкций в отдельном цифровом регистре, сверяя данные с накладными поставщиков перед каждой операцией.
- Ошибка: признание выручки по эквайрингу по дате зачисления денег от банка, а не по дате фактического оказания медуслуги пациенту, или списание комиссии банка прямо из суммы выручки;
- К чему ведет: искажение данных о доходах в налоговой отчетности и занижение налогооблагаемой базы, а при грубом нарушении правил бухучета — штраф для должностного лица по ст. 15.11 КоАП РФ;
- Как избежать: отражать выручку строго в день пробития кассового чека (в полном объеме), а комиссию банка-эквайера проводить отдельной бухгалтерской записью в составе прочих расходов.
- Ошибка: нарушение 30-дневного срока выдачи справки КНД 1151156 пациенту после его заявления;
- К чему ведет: жалобы в ФНС и репутационные потери.
- Как избежать: внедрить электронный реестр заявлений от пациентов на стойке администратора и регламентировать сроки передачи данных в бухгалтерию для формирования справки, либо перейти на прямую передачу сведений в ФНС.
Часто задаваемые вопросы (FAQ)
Какие документы должна хранить бухгалтерия и как долго?
Хранению подлежат все первичные бухгалтерские документы (накладные, акты, выписки), налоговые декларации и регистры, а также медицинские карты пациентов. Сроки хранения бухгалтерской «первички» составляют 5 лет, документов по основным средствам — срок полезного использования + 5 лет, медицинской карты стоматологического пациента (форма № 043/у) — 25 лет.
Какие налоговые льготы есть у медорганизаций в 2026 году?
В 2026 году стоматологии имеют право не платить НДС за профильные медуслуги (ст. 149 НК РФ), а клиники на ОСНО — применять ставку 0% по налогу на прибыль (ст. 284.1 НК РФ) при соблюдении требований к штату и доходам. Обе льготы работают только при наличии действующей лицензии; нулевую ставку по прибыли нужно заявить заранее — до 1 декабря предшествующего года. В отдельных регионах также возможны льготы по налогу на имущество.
Как вести учет оборудования?
Оборудование стоимостью выше лимита, установленного клиникой в учетной политике, принимается к учету как основное средство (проводки Дт 08 Кт 60 и Дт 01 Кт 08), а его стоимость списывается в расходы через ежемесячное начисление амортизации (Дт 20 Кт 02). Малоценные аппараты списываются единовременно, но их наличие и движение нужно контролировать — на забалансовом счете или в ведомости, закрепленной за материально ответственным лицом.
Какие финансовые показатели нужно анализировать в рамках бухучета?
Необходимо анализировать маржинальность по разным направлениям (терапия, ортопедия), средний чек, загрузку расписания, выручку на одно стоматологическое кресло в смену и полную себестоимость конкретной медуслуги (учитывающую материалы, лабораторию и процент врача).
Как подготовиться к налоговой проверке?
Регулярно проводить инвентаризацию активов по правилам ФСБУ 28/2023 и сверять остатки по кассе/расчетным счетам с данными онлайн-касс, а также проверять правильность оформления медицинских карт и наличие действующих аккредитаций у врачей (что критично для ставки 0% по налогу на прибыль).
Какие документы проверяет налоговая?
Инспектор запрашивает учредительные документы, действующую лицензию, учетную политику, книги покупок и продаж (или КУДиР), первичные документы (акты, накладные), кассовые чеки, трудовые договоры с сотрудниками и копии их медицинских сертификатов.
В чем разница ОСНО и УСН в стоматологии?
УСН значительно проще в администрировании, но ограничена лимитами по доходам (20 млн рублей) и численности персонала. ОСНО сложнее из-за налога на прибыль и НДС (даже при применении льгот), но не имеет лимитов и дает право получить нулевую ставку по налогу на прибыль. Подробности выбора — в статье Система налогообложения для стоматологии.
Нужна ли онлайн-касса стоматологической клинике?
Медицинские услуги не входят в список исключений закона N 54-ФЗ, поэтому в клинике в обязательном порядке должен присутствовать кассовый аппарат, а в чеке должны быть детально расписаны все конкретные процедуры (названия услуг).
Как учитывать работу зуботехнической лаборатории?
Если клиника сотрудничает со сторонней лабораторией, расчеты ведутся как с обычным подрядчиком (Дт 20 Кт 60). Если у клиники есть собственная лаборатория, она выделяется как отдельный центр затрат для точного расчета себестоимости произведенных конструкций.
Какой процент от выработки обычно получают врачи-стоматологи?
На рынке частной стоматологии стандартная мотивационная часть составляет 15-25% от итогового чека. При этом база для начисления бонуса формируется после вычета расходов клиники на материалы и услуги зуботехнической лаборатории. Это сложившаяся рыночная практика, а не установленная законом норма: конкретный процент закрепляется в положении об оплате труда.
Заключение: что делать дальше
Бухгалтерия стоматологии держится на 3-х китах: закрепленной учетной политике, привязке каждого списания материалов к конкретному пациенту и корректном применении отраслевых льгот. Автоматизировать учетные процессы, включая формирование медицинской документации, можно с помощью 1С:Медицина. Стоматологическая клиника. Программа обеспечивает бесшовную отправку данных в ЕГИСЗ и предоставляет интерактивные дашборды для оценки рентабельности учреждения.
Автоматизирует документооборот, контакт с пациентами и сотрудниками, бухгалтерский учет и другие задачи. Теперь не нужно заполнять документацию вручную!